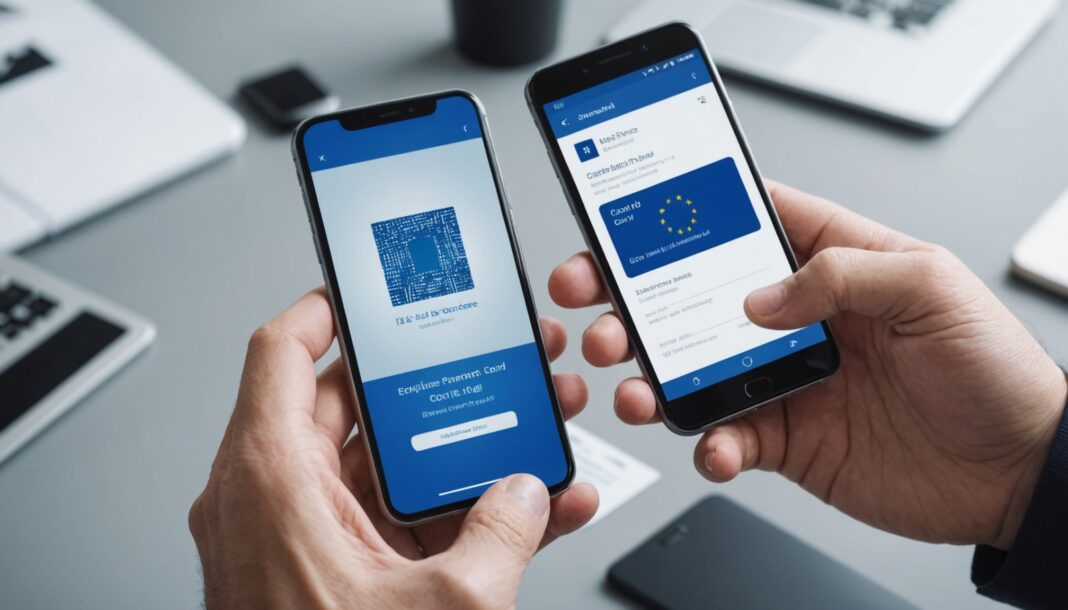
Ein Ausweis, der nicht mehr in der Geldbörse steckt, sondern im Smartphone: Mit der digitalen Brieftasche d-you will der Bund genau das möglich machen. Die App soll am 2. Januar 2027 starten und über die Jahre zum zentralen Nachweisordner für Behördengänge, Bankgeschäfte und Online-Dienste werden. Was dahintersteckt, wer sie künftig akzeptieren muss und warum Fachleute genau hinsehen – ein Überblick über den Stand Ende Oktober 2026.
Was d-you werden soll
d-you ist die deutsche Umsetzung der EUDI-Wallet, der europäischen Brieftasche für digitale Identitäten. Rechtliche Grundlage ist die Verordnung (EU) 2024/1183, meist eIDAS 2.0 genannt: Sie verpflichtet jeden Mitgliedstaat, seinen Bürgerinnen und Bürgern bis Ende 2026 ein solches Angebot bereitzustellen. Deutschland hat den Start auf den 2. Januar 2027 gelegt – also knapp nach der europäischen Frist.
Verantwortlich ist das Bundesministerium für Digitales und Staatsmodernisierung. Gebaut wird die App von der Bundesagentur für Sprunginnovationen (Sprind) zusammen mit Partnern wie der Bundesdruckerei und ihrer Tochter D-Trust. Die Bundesdruckerei spricht von einer Infrastruktur, die auf bis zu 80 Millionen potenzielle Nutzerinnen und Nutzer ausgelegt sein soll. Zum Start sollen rund 40 Partner aus Wirtschaft, Wissenschaft und Verwaltung Dienste über die Wallet anbieten.
Freiwillig – aber mit Akzeptanzpflicht für andere
Wichtig für alle, die der Idee skeptisch gegenüberstehen: Die Nutzung soll freiwillig bleiben. Niemand wird gezwungen, seinen Ausweis aufs Handy zu holen; der klassische Personalausweis aus Plastik behält seine Gültigkeit.
Die Pflicht trifft die andere Seite. Nach den europäischen Vorgaben sollen Banken, Energieversorger, Telekommunikationsanbieter und sehr große Online-Plattformen die Wallet ab Ende 2027 als Identifizierungsmittel annehmen müssen. Wer sich heute für einen Mobilfunkvertrag oder ein Konto per Video identifizieren lässt, soll das künftig also auch mit der App erledigen können. Private Anbieter dürfen eigene Wallets erst zwölf Monate nach dem staatlichen Start auf den Markt bringen.
Welche Nachweise hineinkommen sollen
Zum Start wird die App vor allem eines enthalten: den digitalen Personalausweis. Die Kernidentität soll aus den Chipdaten der Online-Ausweisfunktion erzeugt werden. Geplant ist, das Angebot anschließend Schritt für Schritt zu erweitern – genannt werden unter anderem:
- der Führerschein,
- die Krankenversicherungsnummer,
- Zeugnisse und Qualifikationsnachweise,
- Geburtsurkunden sowie Tickets und Lichtbildnachweise,
- später auch kommunale Nachweise wie der Dresden-Pass.
Die Richtung ist damit dieselbe wie bei anderen Papieren, die in den vergangenen Monaten den Weg ins Netz gefunden haben – vom digital beantragten Führungszeugnis bis zur elektronisch hinterlegten Vorsorgevollmacht. Neu ist die Bündelung: ein Ort statt vieler Portale.
Was Fachleute kritisch sehen
Lob und Sorge liegen hier dicht beieinander. Datenschützer weisen darauf hin, dass die Nachweise in der Wallet kryptografisch signiert sind. Das macht sie schwer zu fälschen, erhöht aber den Wert der Daten: Gerät ein signierter Datensatz in falsche Hände, lässt sich damit unter Umständen leichter eine fremde Identität vortäuschen als mit einer eingescannten Ausweiskopie.
Ein zweiter Punkt ist die Gefahr der Über-Identifizierung. Wenn das Vorzeigen eines amtlichen Nachweises nur noch zwei Fingertipps kostet, könnten Dienste ihn auch dort verlangen, wo bislang eine einfache Angabe genügte. Dass Technik und Zurückhaltung beim Datensammeln nicht automatisch zusammengehen, hat sich im Web oft gezeigt – etwa in der langen Debatte um Cookies und Tracking in Chrome.
Was Sie schon vor dem Start tun können
Die App ist noch nicht verfügbar, zwei Dinge lohnen sich aber jetzt:
- Online-Ausweisfunktion prüfen: Sie ist bei neueren Personalausweisen ab Werk aktiv und bildet die Grundlage für die Wallet.
- PIN parat haben: Wer die sechsstellige Ausweis-PIN nicht mehr kennt, kann sie bei der Ausweisbehörde kostenlos neu setzen lassen – ein Termin im Dezember ist leichter zu bekommen als im Januar.
- Ein NFC-fähiges Smartphone ist Voraussetzung, um den Ausweischip auszulesen. Wer gerade ein neues Gerät sucht, sollte darauf achten – ebenso wie auf eine belastbare Mobilfunkverbindung, deren Minderleistung sich inzwischen nachweisen lässt.
Und eine Erwartung sollte man dämpfen: Am 2. Januar 2027 wird nicht plötzlich jeder Behördengang per App funktionieren. Der Start markiert den Anfang eines Aufbaus, der sich über Jahre ziehen dürfte.
Häufige Fragen
Muss ich d-you benutzen?
Nein. Die Nutzung soll freiwillig sein, der physische Personalausweis bleibt gültig. Verpflichtet werden künftig bestimmte Unternehmen, die Wallet zu akzeptieren – nicht die Bürgerinnen und Bürger, sie zu verwenden.
Funktioniert die Wallet auch im EU-Ausland?
Das ist das Ziel. Weil alle Mitgliedstaaten eine solche Brieftasche anbieten müssen und die Wallets gegenseitig anerkannt werden sollen, soll sich d-you auch in anderen EU-Ländern einsetzen lassen.
Was passiert, wenn ich mein Handy verliere?
Die Nachweise liegen auf dem Gerät und sind an die Ausweisdaten gebunden. Vorgesehen ist, dass eine verlorene Wallet gesperrt und auf einem neuen Gerät neu eingerichtet werden kann; die Details der Sperrwege sollen zum Start veröffentlicht werden.
Quellen
- netzpolitik.org: FAQ zur EUDI-Wallet
- t3n: D-you startet 2027 – so funktioniert die digitale Brieftasche des Bundes
- Bundesdruckerei: Die EUDI-Wallet
Profil de l'auteur

Derniers articles
 Technologie & Wissenschaft30 Oktober 2026Digitale Brieftasche d-you: Was die Wallet des Bundes kann – und wer sie akzeptieren muss
- Automobile & Fahrzeuge24 Oktober 2026Kfz-Versicherung: Warum Millionen Autofahrer ihre Typklasse jetzt prüfen sollten
- Umzug & Transport9 Oktober 2026Deutschlandticket 2027: Was der neue Preis von 66,80 Euro für Fahrgäste bedeutet
- Ökologie & Umwelt30 September 2026PFHxA-Verbot: Welche Alltagsprodukte ab dem 10. Oktober ohne diese Ewigkeitschemikalie auskommen müssen

Jetzt angesagt im legalen Streaming
FilmResident Evil
SerieBelow
Dieser Artikel wurde mit Unterstützung künstlicher Intelligenz erstellt. Redaktionsrichtlinie
Table des Matières