Résumé — La diversification d'actifs est bien plus qu'un conseil boursier : c'est une philosophie de prudence face à l'incertitude. Comme un relieur qui renforce ses reliures avec des matériaux variés pour qu'aucun défaut ne compromette l'ouvrage entier, l'investisseur doit répartir ses ressources entre plusieurs classes d'actifs pour éviter de tout perdre d'un coup.
En bref — 📌 La diversification d'actifs est la stratégie fondamentale pour limiter les risques financiers. Elle repose sur l'idée que mettre tous ses œufs dans le même panier est dangereux. En répartissant son investissement entre actions, obligations, immobilier et autres classes d'actifs, on crée un amortisseur naturel face aux chocs économiques. Cette allocation d'actifs réfléchie permet de maintenir un rendement stable tout en protégeant son patrimoine. C'est la règle d'or que tout investisseur devrait intérioriser : la sécurité financière passe par la dissémination intelligente de ses ressources.
📊 La diversification d'actifs : bien plus qu'une question de prudence
Imaginez un portefeuille comme un livre ancien, où chaque page représente une classe d'actif différente. Si une seule page se déchire, le livre ne s'effondre pas. C'est exactement le fondement de la diversification d'actifs : répartir le risque plutôt que de concentrer ses œufs dans un même panier. Cette approche n'est pas nouvelle, mais elle demeure étonnamment sous-utilisée, même en 2026.
Lorsqu'on parle de gestion de portefeuille moderne, la diversification est le pilier invisible qui soutient tout l'édifice. Elle reconnaît une vérité simple : personne ne peut prédire l'avenir avec certitude. Les marchés bougent, les secteurs montent et descendent, les monnaies fluctuent. En distribuant ses placements entre plusieurs univers (actions, obligations, immobilier, métaux précieux), on crée des contrepoids naturels.
🎯 Pourquoi cette stratégie financière fonctionne vraiment
La diversification d'actifs opère selon un principe très simple : les différentes classes d'actifs ne réagissent pas de la même façon aux événements économiques. Quand les actions s'effondrent, les obligations montent parfois. Quand le dollar se raffermit, l'or trouve souvent des acheteurs. Découvrir pourquoi le cours de l'or a atteint son plus bas en 2026 illustre bien comment les métaux précieux évoluent de façon décorrélée des marchés d'actions.
Cette décorrélation est précieuse pour tout investisseur. Elle signifie qu'un malheur sur un marché ne dévaste pas systématiquement votre richesse entière. C'est comme en reliure artisanale : on ne renforce un ouvrage qu'avec un seul type de fil. On alterne les techniques, les matériaux, pour que la structure résiste aux chocs et aux manipulations répétées.
💼 Les piliers d'une allocation d'actifs réussie
Construire une véritable allocation d'actifs ne se fait pas en un jour. C'est un processus réfléchi qui repose sur quelques éléments fondamentaux. La plupart des investisseurs négligent cette étape cruciale ou la font avec trop de légèreté.
🏦 Les grandes classes d'actifs à considérer
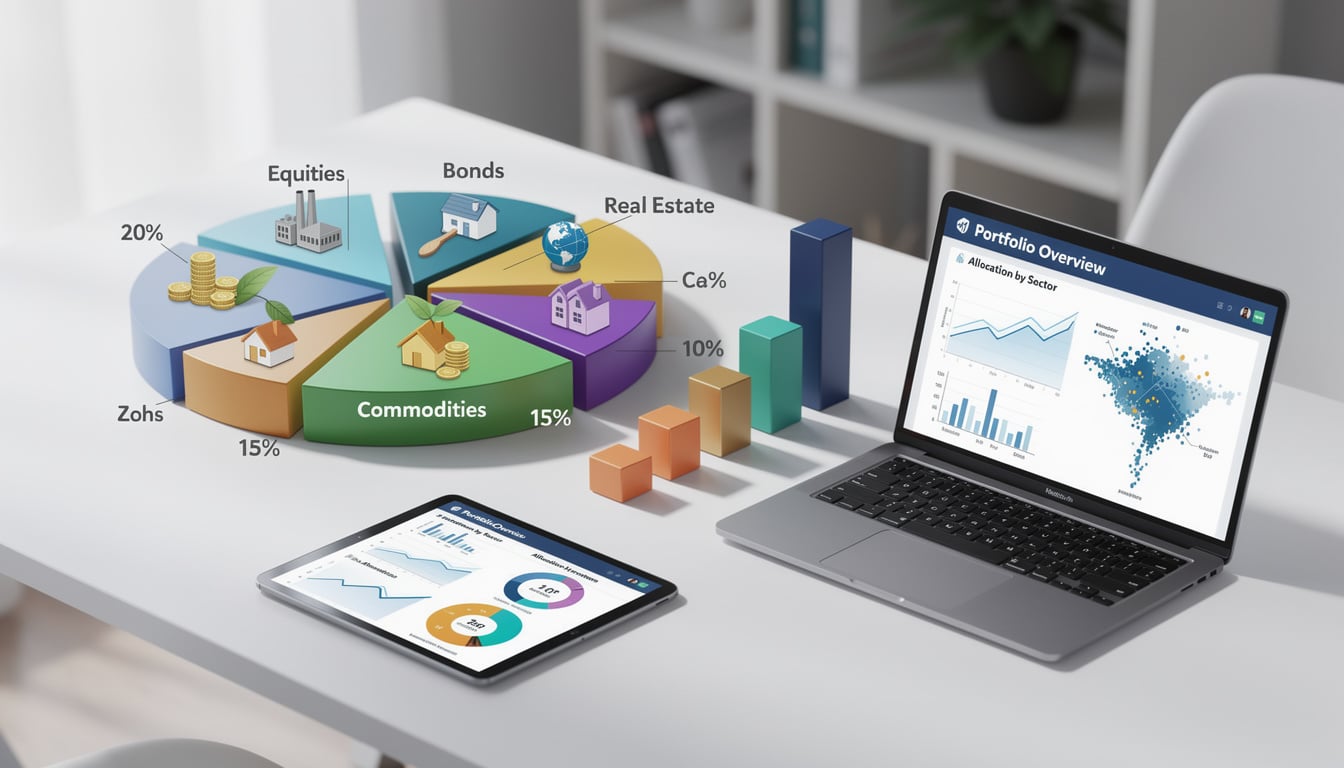
Le marché vous propose une palette quasi infinie de possibilités. Les actions offrent un potentiel de croissance, mais avec une volatilité notable. Les obligations procurent une stabilité relative et des revenus réguliers. L'immobilier, qu'il soit direct ou via les SCPI, offre une tangibilité rassurante et des revenus locatifs. En savoir plus sur SCPI, rendement et revenus permet de mieux comprendre cet univers souvent méconnu.
Au-delà, les métaux précieux, les placements alternatifs, les cryptomonnaies et autres actifs moins conventionnels élargissent l'horizon. Mais attention : chaque classe exige une compréhension minimale. Un investisseur qui ne sait pas ce qu'il détient est un investisseur vulnérable.
💡 Déterminer son profil et son horizon temporel
La diversification n'est pas une recette unique. Un jeune professionnel de 25 ans n'aura pas la même allocation qu'un retraité de 70 ans. Le premier peut se permettre une exposition plus importante aux actions volatiles, car il a le temps de surmonter les crises. Le second cherchera davantage de stabilité.
L'horizon temporel est donc décisif. Si vous avez besoin de cet argent dans un an, pas question de le fourrer entièrement en actions. En revanche, si c'est un placement pour vingt ans, les fluctuations court terme deviennent moins pertinentes. C'est une question de patience et de clarté sur ses propres besoins — exactement comme on choisit les matériaux d'une reliure en fonction de la durée de vie prévue du livre.
🛡️ La répartition intelligente face au risque
Réduire le risque ne signifie pas l'éliminer. C'est plutôt le transformer en quelque chose de gérable, de supportable. La gestion de portefeuille consiste à accepter un certain niveau de fluctuation pour accéder à un rendement satisfaisant.
📈 Le rapport risque-rendement au cœur de tout
En investissement, il existe une corrélation quasi inévitable : plus le rendement attendu est élevé, plus le risque à court terme l'est aussi. Une obligation d'État offre peu de risque mais un rendement faible. Une jeune entreprise technologique promet des gains spectaculaires mais avec une volatilité intense. Entre les deux, une multitude de solutions existent.
L'art de la diversification consiste à naviguer ce continuum pour trouver l'équilibre qui vous convient. Pour un expert, consulter les meilleures options disponibles sur meilleur placement 2026 permet de rester informé des tendances actuelles et des produits adaptés à chaque profil.
⚖️ Réequilibrer régulièrement son portefeuille
Une allocation décidée un jour ne reste pas figée. Les marchés bougent, les rendements diffèrent, et progressivement votre répartition s'éloigne de votre cible initiale. Peut-être que vos actions montent beaucoup tandis que vos obligations stagnent : vous vous retrouvez surexposé au risque. Il faut alors rééquilibrer, vendre du gagnant pour racheter du perdant.
Cette discipline est dérangeante psychologiquement — vendre ce qui monte pour acheter ce qui baisse — mais elle est indispensable. C'est comme l'entretien d'un ouvrage relié : on n'attend pas qu'il tombe en ruine pour le soigner. On contrôle régulièrement l'état des coutures, on renforce ce qui fléchit.
💰 Les outils concrets pour mettre en place votre stratégie
La théorie est belle, mais comment la concrétiser ? Il existe aujourd'hui une panoplie d'instruments financiers pour déployer une diversification d'actifs efficace, adaptée à votre budget et votre appétence pour la complexité.
🎲 Les ETF et fonds : la démocratisation de la diversification
Les fonds indiciels et ETF ont révolutionné l'accès à la diversification pour l'investisseur moyen. Au lieu d'acheter cent actions différentes, vous en achetez une seule qui en représente cent. C'est à la fois simple et puissant. Un guide sur la stratégie lazy investing avec ETF montre comment construire un portefeuille solide avec un minimum d'efforts et de coûts.
Ces instruments permettent aussi d'accéder à des univers autrefois réservés aux grandes fortunes : les obligations internationales, les marchés émergents, les secteurs spécialisés. La barrière à l'entrée est devenue minuscule, tandis que la flexibilité s'est accrue.
🏠 L'immobilier et l'assurance-vie comme piliers du patrimoine
Au-delà des placements boursiers, l'immobilier demeure un actif majeur pour la plupart des familles. Qu'il s'agisse de sa résidence principale ou de placements locatifs, l'immobilier offre une certitude tangible que les actions ne peuvent égaler. Pour explorer les dimensions patrimoniales plus complexes, comprendre l'assurance-vie et sa dimension patrimoniale ouvre des perspectives supplémentaires.
De même, l'assurance-vie constitue pour beaucoup un pilier de sécurité financière, conjuguant épargne, fiscalité avantageuse et transmission du patrimoine. Elle n'offre pas le rendement explosif des actions, mais elle a son rôle à jouer dans un ensemble diversifié.
💎 Les alternatives : or, métaux, placements exotiques
Enfin, certains investisseurs complètent leur allocation avec des actifs alternatifs. L'or fascine depuis des millénaires pour une bonne raison : il ne dépend d'aucune monnaie, d'aucun gouvernement. Vouloir acheter de l'or en 2026 de manière sécurisée demande de la prudence et des connaissances, mais cela peut enrichir une stratégie d'ensemble. L'or ne produit aucun revenu, certes, mais il offre une assurance psychologique inestimable en temps de turbulences.
🎨 La psychologie de l'investisseur : votre plus grand ennemi
Même avec une superbe stratégie financière diversifiée, l'investisseur échoue souvent par simple psychologie. La peur et la cupidité sont des émotions fortes qui poussent à vendre au pire moment ou acheter au pic. La diversification protège aussi contre ces travers.
Quand un pan de votre portefeuille s'effondre, vous avez au moins les autres pour vous rassurer. Vous ne regardez pas vos positions à la minute près. Cette sérénité psychologique a une valeur immense. Elle vous permet de rester rationnel quand tout le monde panique, et patient quand les euphories généralisées surviennent.
Pensez à la reliure de luxe : le maître relieur ne panique pas si un détail minime dépasse la norme. Il a la certitude que l'ouvrage dans son ensemble tient bon, que sa structure est saine. L'investisseur diversifié doit cultiver cette même confiance tranquille.
📋 Les pièges à éviter dans votre allocation d'actifs
La route vers une bonne diversification est semée d'embûches. Comprendre les erreurs courantes permet de les contourner.
⚠️ La sur-diversification et ses coûts cachés
Oui, la diversification est bonne. Mais trop de diversification tue la diversification. Avoir deux cents positions différentes coûte en frais de gestion, complique le suivi et dilue les gains potentiels. À un certain point, vous ne faites que reproduire l'indice de marché, mais en payant plus pour le privilège.
Une allocation raisonnable compte généralement entre cinq et quinze positions de base. Cela suffit largement à capturer les principaux bénéfices de la diversification sans devenir ingérable.
🚩 Négliger l'impact des frais et de la fiscalité
Des frais de 2% par an, c'est minime, n'est-ce pas ? Faux. Sur trente ans, cela peut signifier la perte du tiers de votre rendement cumulé. De même, la fiscalité française est particulière : elle avantage certains placements (assurance-vie, PEA) et pénalise d'autres. Ignorer ce point, c'est laisser de l'argent sur la table. Consulter les taux du Livret A et LEP rappelle que même les produits « simples » ont des spécificités.
🎯 Confondre diversification et dilution
Mettre un peu d'argent partout sans stratégie cohérente n'est pas de la diversification : c'est de la confusion. Un portefeuille cohérent repose sur une logique, une vision d'ensemble. Chaque élément doit avoir une raison d'être, une place assignée, un rôle défini dans le dispositif global.
🔍 Comprendre l'effet de levier : l'arme à double tranchant
Certains investisseurs tentent d'amplifier leurs rendements via l'endettement. C'est séduisant, mais dangereux. L'effet de levier financier multiplie les gains en période faste, mais aussi les pertes en période difficile. C'est pourquoi la plupart des investisseurs avisés le délaissent au profit d'une diversification patiente et régulière.
Le levier, c'est comme demander à quelqu'un de renforcer votre reliure avec un marteau plutôt qu'une colle appropriée. Oui, ça va peut-être tenir plus fort, mais le risque de casse augmente exponentiellement. Mieux vaut construire solidement, sans fioriture.
🌍 La diversification géographique : un maillon souvent oublié
Détenir uniquement des actifs en France ou en euros, c'est prendre un risque majeur : celui de la monnaie, du contexte économique français, des législations locales. Une saine allocation d'actifs inclut une exposition internationale.
Cela ne signifie pas speckuler sur les économies émergentes. Il s'agit simplement d'inclure des actions ou obligations d'autres zones : États-Unis, Japon, Allemagne, Suisse, marchés émergents. Ainsi, vos œufs ne sont pas tous dans le panier français. Cette perspective large est devenue d'autant plus pertinente dans un monde interconnecté où les crises peuvent surgir de n'importe où.
⏰ Le facteur temps : votre plus grand allié
L'investisseur qui laisse son portefeuille tranquille pendant dix ans gagne presque systématiquement sur celui qui fait mille transactions par an. C'est l'essence de la patiente diversifiée. Avec le temps, les rendements se composent, les phases mauvaises se résorbent, et la probabilité que les marchés rémunèrent le risque augmente sensiblement.
C'est pourquoi les jeunes investisseurs ont un avantage incomparable : le temps. Même avec des erreurs tactiques, vingt ou trente ans de placements réguliers et diversifiés construisent rarement la ruine. Au contraire, c'est auprès de ce que l'on appellera l'investisseur tardif qui concentre son capital sur quelques années seulement que le risque devient critique.
Vous avez maintenant une compréhension solide de ce qu'est réellement la diversification d'actifs, pourquoi elle fonctionne et comment la mettre en pratique. C'est une connaissance qui mérite d'être intériorisée, pas seulement stockée dans un coin de l'esprit. Car la vraie sécurité financière ne vient pas d'une astuce magique, mais de la construction patient d'un ensemble équilibré, que vous pouvez tenir dans vos mains et comprendre vraiment.
Profil de l'auteur
- Signature éditoriale de la rédaction de directmag.com — nom de plume assumé de l'équipe du site, et non une personne réelle. Les articles publiés sous cette signature sont rédigés avec l'assistance d'une intelligence artificielle, sous la responsabilité éditoriale du site.
Derniers articles
 Nutrition, Régime & Minceur28 octobre 2026Petits poissons entiers : la piste longévité confirmée par une vaste étude japonaise
- Électricité, Gaz & Energie27 octobre 2026Facture d'électricité : ce que paie vraiment un foyer moyen selon son département
- Streaming, Cinéma & Mangas27 octobre 2026Manga en France : le marché reprend des couleurs, mais un quart des lecteurs restent dans l'illégal
- Chien, Chat, Insectes & Animaux24 octobre 2026Fuite I-CAD : pourquoi le nom de votre chat ou de votre chien devient une arme pour les escrocs


À voir en ce moment, en streaming légal
FilmThe Love Hypothesis
SérieThe Gentlemen
Table des Matières