



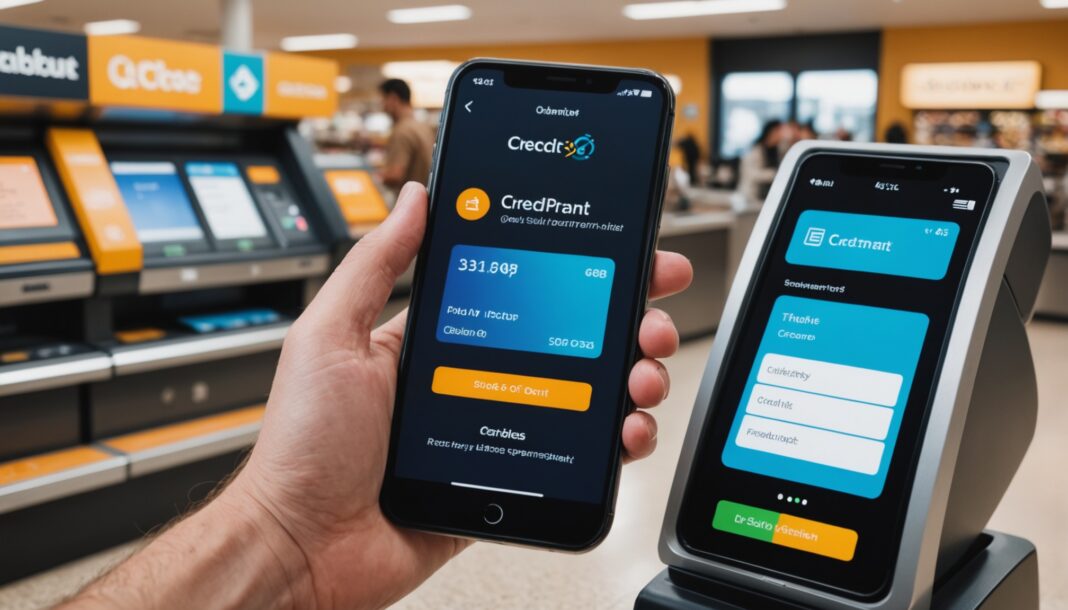
Pocos días antes del Black Friday, la DGCCRF (la dirección general francesa de la Competencia, el Consumo y la Represión de Fraudes) ha decidido no esperar a las rebajas para dar la voz de alarma. En una comunicación del 6 de noviembre de 2026, la administración pide a los consumidores que distingan bien tres fórmulas vendidas bajo la misma etiqueta atractiva de «pago en varias veces». Un recordatorio que llega en el momento oportuno: una reforma del crédito al consumo entra en vigor el 20 de noviembre de 2026, es decir, una semana antes del Black Friday del 27 de noviembre.
Este calendario no es casual. La directiva europea sobre el crédito al consumo, conocida como CCD2, hace que el pago fraccionado entre dentro del ámbito del crédito al consumo clásico. Hasta ahora, parte de estas ofertas escapaba a las obligaciones de información reforzadas que se aplican a un préstamo bancario ordinario.
Tres créditos, un solo botón de «pagar en 4 veces»
En la página de pago de una tienda en línea, el consumidor rara vez percibe la diferencia. Sin embargo, la DGCCRF distingue tres mecanismos jurídicamente distintos:
- El crédito afectado, vinculado a la compra de un bien concreto, reembolsable en varios meses con intereses declarados desde el momento del pedido.
- El pago fraccionado de corta duración (3 o 4 plazos próximos entre sí), a menudo presentado como gratuito, pero que sigue siendo un crédito a efectos legales desde el 20 de noviembre de 2026.
- El crédito renovable, una reserva de dinero que se reconstituye con cada reembolso y cuyo coste puede aumentar si el saldo nunca se pone a cero.
Esta distinción no es solo un detalle de vocabulario: determina la información que el prestamista debe mostrar antes de que el cliente haga clic en «confirmar». Nuestro artículo sobre la reforma europea del crédito al consumo detalla el origen de este texto y su calendario completo.
Lo que cambia en la práctica a partir del 20 de noviembre de 2026
A partir de esta fecha, los contratos firmados incorporan varias garantías nuevas. El prestamista debe facilitar una información precontractual más completa sobre el coste total del crédito, la duración del compromiso y las consecuencias de un retraso en el pago. También se le incita a consultar el fichero nacional francés de incidencias de reembolso (el FICP) antes de conceder determinadas fórmulas de pago fraccionado, algo que hasta ahora no era sistemático.
Otra novedad destacable: el consumidor dispone ahora de 30 días naturales para ejercer su derecho de desistimiento, sin necesidad de justificarlo, en los contratos que entran dentro del ámbito de la reforma. Este plazo se suma a una tendencia más amplia del derecho del consumo en línea, ya visible con la obligación impuesta a las tiendas en línea de mostrar un botón de desistimiento claro, descrita en nuestro reportaje sobre el botón de desistimiento obligatorio.
Sin embargo, conviene precisar un punto: este nuevo régimen solo se aplica a los contratos firmados a partir del 20 de noviembre de 2026. Los créditos fraccionados suscritos antes de esa fecha siguen sujetos a las normas anteriores del Código de Consumo francés, un detalle que muchos compradores apresurados por el Black Friday corren el riesgo de ignorar.
El reflejo que conviene mantener antes de pulsar «pagar en varias veces»
Para la sección de derecho y justicia de nuestro sitio, tres comprobaciones sencillas permiten evitar sorpresas desagradables: leer la mención de la tasa anual efectiva global incluso en un pago presentado como «sin gastos», comprobar si la oferta corresponde a un crédito renovable que se reconstituye automáticamente, y comparar el coste real con un pago clásico de una sola vez. Este último punto se relaciona con una cuestión que ya habíamos analizado en la sección de banca y finanzas, en particular a propósito de los gastos ocultos que a veces se añaden a un crédito renovable sin que el cliente los anticipe.
La vigilancia también es válida para los corredores e intermediarios, ahora sujetos a obligaciones de asesoramiento reforzadas sobre estos productos, recordadas por varios profesionales del derecho bancario en las semanas previas a la entrada en vigor del texto.
Preguntas frecuentes
¿El pago en 4 veces sin gastos es un crédito como otro cualquiera?
Desde el 20 de noviembre de 2026, sí en la mayoría de los casos: la directiva CCD2 hace que estas fórmulas cortas entren dentro del ámbito del crédito al consumo, con las obligaciones de información que de ello se derivan, incluso cuando no se cobra ningún interés.
¿Puedo ejercer mi derecho de desistimiento después de haber confirmado un pago fraccionado durante el Black Friday?
Para los contratos firmados a partir del 20 de noviembre de 2026 y que entran dentro del ámbito de la reforma, se aplica un plazo de desistimiento de 30 días naturales, sin necesidad de justificación.
¿Qué hay que comprobar antes de aceptar un crédito renovable ofrecido en caja?
El coste real a lo largo del tiempo, la rapidez con la que la reserva se reconstituye después de cada reembolso, y la posible existencia de gastos de apertura o de gestión que se añaden a la tasa anunciada.
Fuentes
- Gobierno francés — Black Friday: las trampas que hay que evitar
- Maître Reda Kohen — Reforma del 20 de noviembre de 2026 sobre el pago fraccionado
- Asociación Léo Lagrange para la defensa de los consumidores
Profil de l'auteur
Derniers articles
 Bricolaje y Reparaciones18 November 2026Lijadora Dexter: la retirada de 2026 en Leroy Merlin y Weldom que conviene conocer antes de usarla
- Restaurante, Bebida y Alimentación18 November 2026Flexitarismo en Francia: menos carne en el plato, pero no por las razones que se piensa
- Electrodomésticos y Equipamiento18 November 2026Lavadora, horno, lavavajillas: ¿qué marca elegir para unos electrodomésticos duraderos?
- Nutrición, Dietas y Adelgazamiento18 November 2026Grasa del páncreas: la alimentación que ayudaría a reducirla
À voir en ce moment, en streaming légal
FilmHeart of the Beast
SérieSlow Horses
Este artículo ha sido redactado con la ayuda de una inteligencia artificial. Política editorial
Table des Matières

