



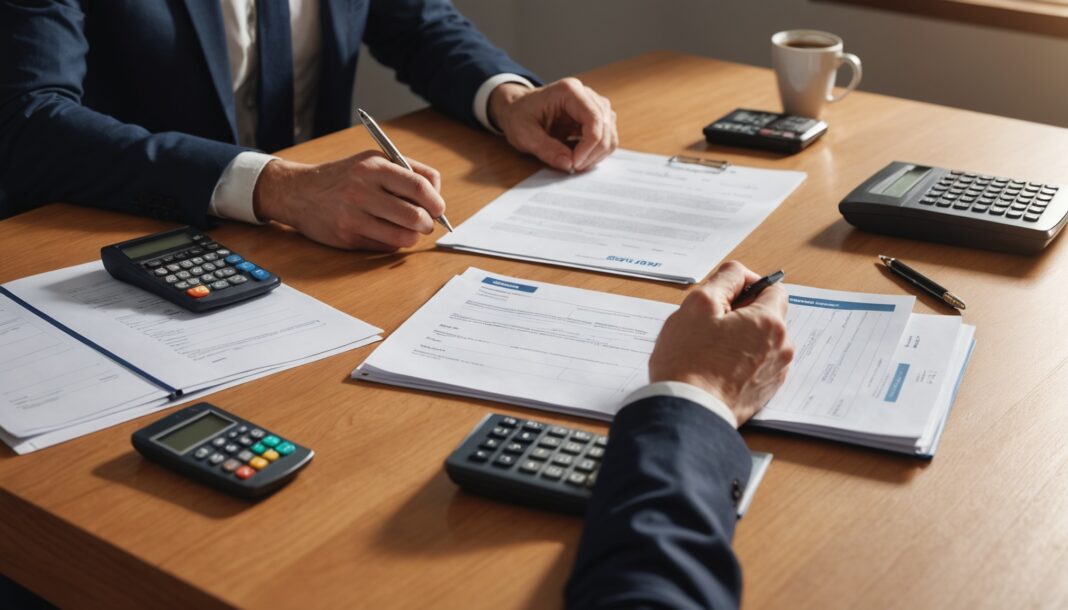
El crédito al consumo cambia de fisonomía en Francia. A partir del 20 de noviembre de 2026, la ordenanza n.º 2025-880, de 3 de septiembre de 2025, que transpone la directiva europea 2023/2225, amplía las normas de protección de los prestatarios a productos hasta ahora dejados de lado: minicréditos, pagos fraccionados y pequeños descubiertos bancarios. Un cambio que afecta a millones de franceses, muchas veces sin que sean conscientes de ello.
Productos durante mucho tiempo fuera del radar
Hasta ahora, numerosas financiaciones de corta duración escapaban al marco estricto del crédito clásico. La reforma colma este vacío al integrar a partir de ahora en el derecho común del crédito al consumo:
- los minicréditos inferiores a 200 euros;
- los créditos gratuitos, sin gastos ni intereses;
- los pagos fraccionados en menos de tres meses, muy utilizados en internet;
- determinadas operaciones comprendidas entre 75.000 y 100.000 euros;
- los arrendamientos con opción de compra (LOA).
Dos decretos de aplicación, el n.º 2026-105, de 19 de febrero de 2026, y el n.º 2026-719, de 1 de agosto de 2026, precisan las modalidades concretas de esta ampliación. Para entender el origen de esta evolución, la reforma europea del crédito al consumo ya había puesto las bases de este vuelco normativo.
Los descubiertos bancarios, nuevo objetivo de la verificación de solvencia
Cambio notable para los bancos: a partir de ahora deberán evaluar sistemáticamente la capacidad de reembolso de un cliente antes de concederle un descubierto autorizado, incluso para los importes más modestos. Esta evaluación deberá basarse en los ingresos, los gastos recurrentes y el historial bancario del cliente. Los descubiertos puntuales no autorizados quedan, por su parte, fuera de este dispositivo. Esta vigilancia reforzada hace eco a las alertas ya formuladas sobre las comisiones bancarias ocultas que pueden acumularse sin que el cliente se dé cuenta.
Lo que aporta la reforma a los consumidores
Más allá de la ampliación del perímetro, el texto refuerza varias garantías:
- una información precontractual más completa y una publicidad regulada;
- la pérdida del derecho a los intereses para el prestamista en caso de incumplimiento de sus obligaciones;
- sanciones en caso de error en la tasa anual equivalente (TAE);
- la posibilidad, para el prestatario, de reclamar una indemnización por daños y perjuicios si la verificación de solvencia ha sido insuficiente.
El sector del pago fraccionado, ya bajo la lupa de la DGCCRF (la Dirección General francesa de Competencia, Consumo y Represión de Fraudes) de cara al Black Friday, deberá revisar en profundidad sus prácticas comerciales. Las cadenas afectadas han sido además invitadas a aclarar sus ofertas antes de los tres tipos de créditos identificados por la DGCCRF para el periodo de rebajas de fin de año.
Un plazo ajustado para los profesionales
Para las entidades de crédito, el plazo se acerca: los mensajes publicitarios, las fichas de información precontractual y los procesos de calificación de los clientes deben adaptarse a la normativa antes del 20 de noviembre de 2026. Los rezagados se expondrán a reclamaciones por parte de sus clientes, que ahora disponen de vías de recurso más amplias.
Para los prestatarios, lo esencial se resume en una frase: un descubierto o un minicrédito contratado después de esta fecha se beneficiará de las mismas protecciones que un préstamo personal clásico, con el mismo rigor en la verificación de solvencia y los mismos recursos en caso de incumplimiento.
Encuentre otros análisis en nuestra sección Derecho, Abogacía y Justicia o en la sección Banca, Finanzas y Crédito.
Preguntas frecuentes
¿Qué créditos están afectados por la reforma del 20 de noviembre de 2026?
Los minicréditos de menos de 200 euros, los créditos gratuitos, los pagos fraccionados de menos de tres meses, determinadas operaciones entre 75.000 y 100.000 euros, así como los arrendamientos con opción de compra, entran a partir de ahora en el marco del crédito al consumo.
¿Están afectados todos los descubiertos bancarios?
Solo están afectados los descubiertos autorizados, cualquiera que sea su importe. Los bancos deberán verificar la solvencia del cliente antes de concederlos. Los descubiertos puntuales no autorizados no están cubiertos por esta obligación.
¿Qué puede hacer un prestatario si el banco no ha verificado correctamente su solvencia?
Puede presentar una reclamación y solicitar una indemnización por daños y perjuicios. El prestamista también puede perder su derecho a los intereses en caso de incumplimiento de sus obligaciones de información o de verificación.
Fuentes
- Juriguide — Reformas jurídicas de noviembre de 2026
- Renseignement Économique — El crédito al consumo cambia el 20 de noviembre de 2026
- Maître Reda Kohen — Pago fraccionado y crédito renovable, la reforma del 20 de noviembre de 2026
Profil de l'auteur
Derniers articles
 Bricolaje y Reparaciones18 November 2026Lijadora Dexter: la retirada de 2026 en Leroy Merlin y Weldom que conviene conocer antes de usarla
- Restaurante, Bebida y Alimentación18 November 2026Flexitarismo en Francia: menos carne en el plato, pero no por las razones que se piensa
- Electrodomésticos y Equipamiento18 November 2026Lavadora, horno, lavavajillas: ¿qué marca elegir para unos electrodomésticos duraderos?
- Nutrición, Dietas y Adelgazamiento18 November 2026Grasa del páncreas: la alimentación que ayudaría a reducirla
À voir en ce moment, en streaming légal
FilmHunger Games
SérieVisionQuest
Este artículo ha sido redactado con la ayuda de una inteligencia artificial. Política editorial
Table des Matières

