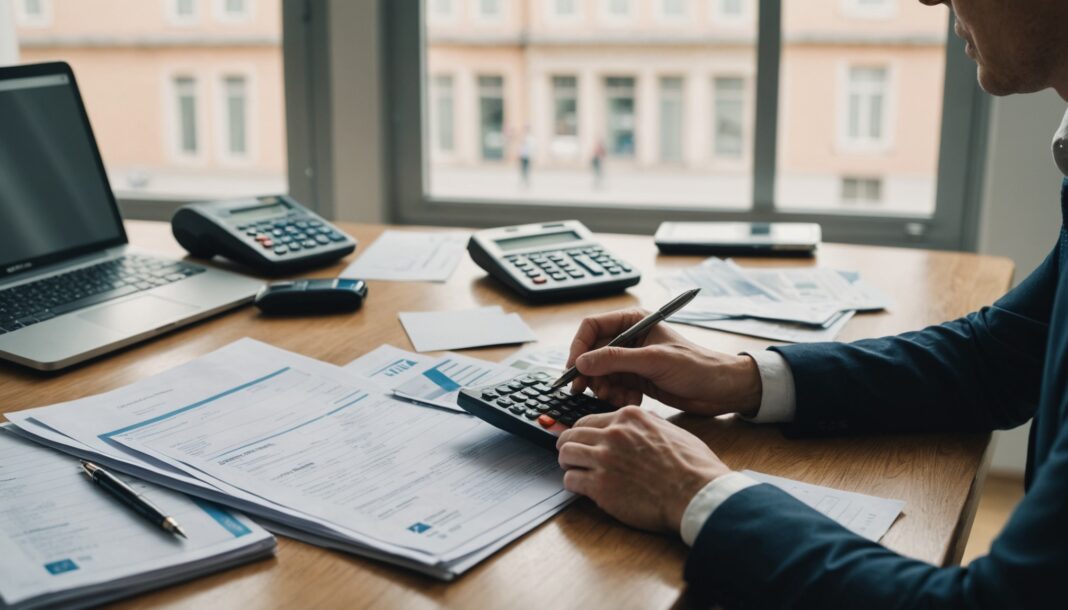
Emprunter va bientôt changer de visage. Le crédit à la consommation s'apprête à vivre sa plus grande transformation depuis la loi Lagarde de 2010 : une directive européenne entre en application en France le 20 novembre 2026, et elle rebat les cartes pour des millions d'emprunteurs, des mini-crédits en ligne au paiement en plusieurs fois.
Un délai de rétractation doublé
Premier changement concret pour les consommateurs : le délai de rétractation après la signature d'un crédit passe de 14 à 30 jours. De quoi laisser davantage de temps pour revenir sur un engagement pris trop vite, notamment lors d'un achat en ligne où la tentation du financement immédiat pousse parfois à signer sans vraiment comparer. Les lecteurs qui veulent apprendre à comparer les offres de crédit avant de s'engager ont donc un peu plus de marge pour le faire, même après signature.
Un périmètre considérablement élargi
Jusqu'ici, plusieurs formules de financement échappaient largement au cadre strict du crédit à la consommation classique. La réforme y met fin en intégrant :
- Les mini-crédits de faible montant, jusqu'alors peu encadrés ;
- Le paiement fractionné (BNPL, « buy now, pay later »), devenu un réflexe à la caisse des sites e-commerce ;
- La location avec option d'achat (LOA), très répandue dans l'automobile ;
- Le découvert bancaire, désormais soumis aux mêmes obligations d'information.
Ce périmètre élargi vise directement les usages qui se sont développés ces dernières années sans toujours bénéficier des mêmes garde-fous que le crédit classique. Ceux qui utilisent régulièrement le paiement en plusieurs fois sans frais verront leurs droits renforcés sur ce type d'achat, jusque-là traité de façon plus souple par les plateformes.
Le FICP consulté avant chaque accord
Autre nouveauté structurante : les prêteurs devront désormais consulter systématiquement le FICP (fichier des incidents de remboursement des crédits aux particuliers) avant d'accorder un crédit, y compris pour les petits montants. L'objectif affiché par les pouvoirs publics est de limiter le surendettement lié à l'accumulation de petits crédits contractés en parallèle, un phénomène que les mini-crédits en ligne et le BNPL ont amplifié. Cette vérification obligatoire s'ajoute aux règles déjà en vigueur pour d'autres formes d'emprunt, comme celles encadrant le crédit immobilier, où la vérification de solvabilité est une étape incontournable depuis longtemps.
Ce que cela change concrètement pour les emprunteurs
Pour un consommateur, ces évolutions se traduisent par plus d'informations avant de signer, plus de temps pour se rétracter, et un contrôle renforcé censé éviter l'accumulation de dettes invisibles. Pour les acteurs du financement — banques, organismes spécialisés, mais aussi plateformes de paiement fractionné — c'est en revanche une mise en conformité de grande ampleur, avec de nouvelles obligations d'affichage et de vérification à intégrer d'ici l'échéance de novembre.
Questions fréquentes
À partir de quand la réforme s'applique-t-elle réellement ?
La directive européenne entre en application en France le 20 novembre 2026. Les contrats de crédit signés après cette date devront respecter les nouvelles règles.
Le paiement en plusieurs fois est-il vraiment concerné ?
Oui : le paiement fractionné (BNPL) entre pour la première fois dans le champ du crédit à la consommation réglementé, avec les mêmes obligations d'information que les crédits classiques.
Que change la consultation obligatoire du FICP ?
Elle oblige le prêteur à vérifier, avant tout accord, si l'emprunteur est déjà signalé pour des incidents de remboursement, ce qui doit limiter l'octroi de crédits à des personnes déjà en difficulté financière.
Sources
Ministère de l'Économie / DGCCRF —
Services de l'État en Maine-et-Loire —
LoiAvocat.fr
Profil de l'auteur
- Signature éditoriale de la rédaction de directmag.com — nom de plume assumé de l'équipe du site, et non une personne réelle. Les articles publiés sous cette signature sont rédigés avec l'assistance d'une intelligence artificielle, sous la responsabilité éditoriale du site.
Derniers articles
 Parrainage - Code réduction13 septembre 2026Parrainage bancaire : code partageable ou invitation, la vraie différence
- Droit, Avocat & Justice11 septembre 2026Crédit à la consommation : la réforme européenne qui va changer les règles du jeu
- Psychologie8 septembre 2026Éducation : pourquoi la cohérence compte plus que la sévérité d'une punition
- Développement, Webmarketing & Seo8 septembre 2026Llms.txt : le fichier qui veut devenir le sésame des sites face à l'IA
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Politique éditoriale
Table des Matières