
Die Ratenzahlung ohne Gebühren gilt 2026 als unverzichtbare Lösung, sowohl für Verbraucher, die nach budgetärer Flexibilität suchen, als auch für Händler, die ihre Verkäufe ankurbeln wollen. Dennoch wirft diese Zahlungsweise zentrale Fragen auf: Ist sie wirklich risikofrei? Welche rechtlichen Pflichten bestehen? Worin unterscheidet sich eine echte Zahlungsvereinbarung von einem Verbraucherkredit? Dieser Artikel analysiert die Funktionsweise, die Vorteile, die Fallstricke und den rechtlichen Rahmen, der diese zunehmend beliebte Praxis regelt.
🎯 Points clés à retenir :
💳 Die Ratenzahlung ermöglicht es, einen Kauf in 2 bis 4 Zahlungen ohne Zinsen oder zusätzliche Gebühren aufzuteilen und bietet Käufern willkommene budgetäre Flexibilität. Für Händler erhöht diese Option die Konversionsraten um 10 bis 20 % und stärkt die Kundenbindung. 📊 Die rechtliche Unterscheidung ist entscheidend: Zahlungen in bis zu 4 Raten bleiben Zahlungsvereinbarungen, während Zahlungen in 5 Raten oder mehr unter den Verbraucherkredit fallen. 📋 Die gesetzlichen Pflichten unterscheiden sich je nach Art der Zahlung und verlangen absolute Transparenz über die Bedingungen, den TAEG und das Widerrufsrecht. ⚠️ Zu den Risiken zählen die Akkumulation von Schulden, Strafgebühren bei Nichtzahlung und der Missbrauch durch nicht regulierte Anbieter. 🛡️ Die Wahl eines von der ACPR zugelassenen Anbieters gewährleistet optimalen Verbraucherschutz und die Einhaltung der Datenschutz- und Sicherheitsstandards.
Comprendre le paiement en plusieurs fois : définition et mécanisme
Le paiement en plusieurs fois, aussi appelé paiement fractionné ou BNPL (Buy Now Pay Later), représente bien plus qu'une simple commodité. C'est une véritable révolution dans la manière de consommer, permettant aux acheteurs de lisser leurs dépenses sur plusieurs semaines sans grever instantanément leur compte bancaire.
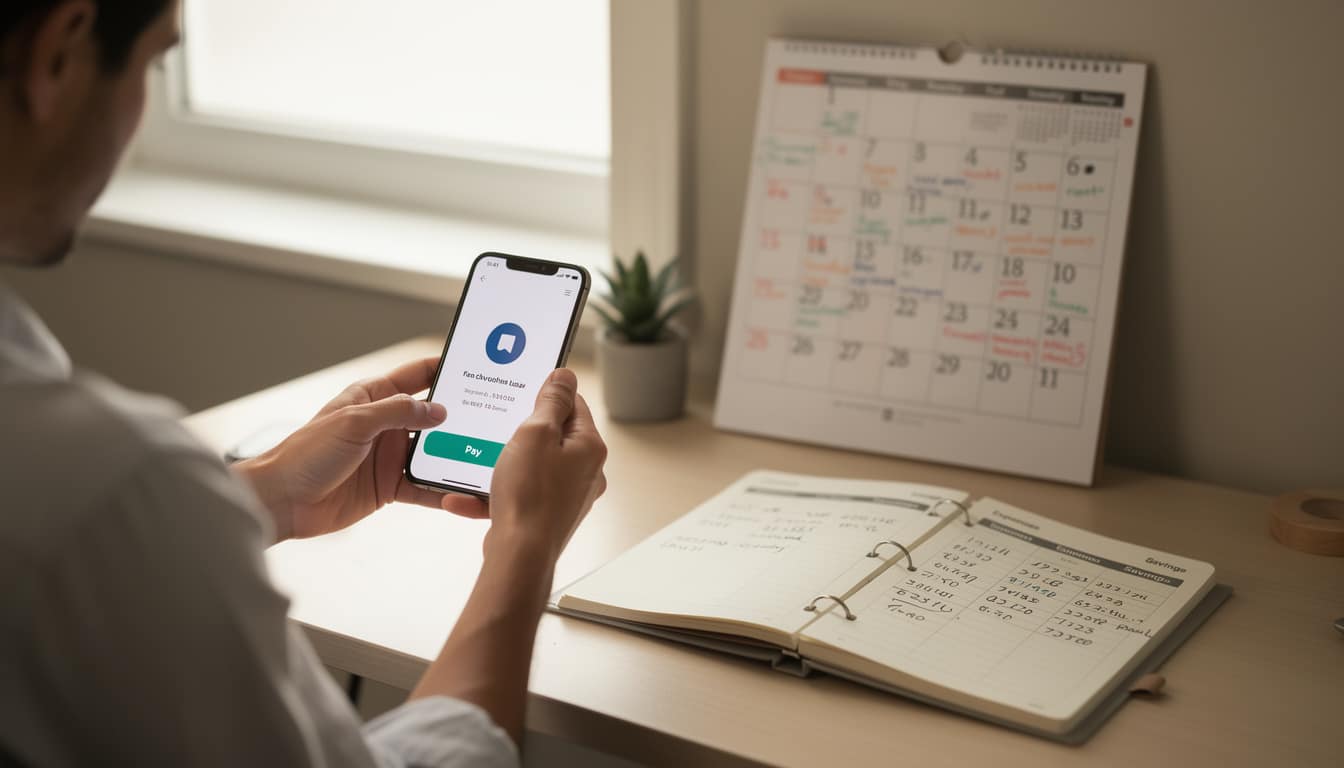
À la base, le mécanisme est simple : au moment du paiement, le client choisit de diviser sa facture en plusieurs échéances. Un premier prélèvement intervient immédiatement, suivi des autres versements selon un calendrier prédéfini, généralement étalé sur 3 à 12 mois selon la formule choisie.
Pour les commerçants, l'intérêt du paiement fractionné réside dans l'augmentation significative du panier moyen et du taux de conversion. Des études montrent que l'offre d'une telle option peut accroître les ventes de 10 à 20 %, une hausse particulièrement remarquable en période de ralentissement économique.
Côté consommateur, les bénéfices sont tout aussi évidents : meilleure gestion du budget mensuel, possibilité d'accéder à des produits qui semblaient hors de portée, et réduction du stress financier lié à une grosse dépense d'un seul coup.
Les différentes formes de paiement échelonné
L'univers du paiement échelonné se divise en plusieurs catégories, chacune avec ses caractéristiques propres. La facilité de caisse constitue la forme la plus légère, permettant un léger décalage de paiement sans intérêts. Le crédit gratuit à la consommation offre davantage de flexibilité, étalant l'achat sur plusieurs mois sans frais associés.
Puis viennent les paiements véritablement fractionnés : en 3 fois, 4 fois, ou au-delà selon les offres disponibles. Tout comprendre sur le paiement en plusieurs fois implique de bien saisir ces nuances, car elles déterminent le régime juridique applicable et les protections dont dispose le consommateur.
Le cadre légal français : entre facilité de paiement et crédit à la consommation
La législation française établit une distinction fondamentale entre deux catégories d'arrangements de paiement, distinction qui s'avère déterminante pour les obligations légales et les droits accordés au consommateur.
L'article L.312-4 du Code de la consommation précise que certaines opérations échappent au régime du crédit à la consommation. Concrètement, une opération n'est pas considérée comme un crédit si elle satisfait deux conditions cumulatives : le délai de remboursement ne dépasse pas trois mois et l'opération ne s'accompagne d'aucun frais ou intérêt, ou seulement de frais négligeables.
Cette disposition implique qu'un paiement en 4 fois, composé d'un premier versement à l'achat suivi de 3 échéances mensuelles, reste une simple facilité de paiement. En revanche, un paiement en 5 fois constitue déjà 4 échéances différées, le plaçant sous le régime du crédit à la consommation avec toutes les exigences qui en découlent.
Les obligations légales pour les paiements jusqu'à 4 fois
Lorsqu'un paiement en plusieurs fois ne dépasse pas 4 versements totaux, les obligations demeurent légères mais néanmoins essentielles. Le commerçant doit afficher clairement cette option au client avant la finalisation de la commande, sans ambiguïté sur les conditions d'accès.
Aucun frais supplémentaire ne peut être dissimulé, aucun intérêt n'est autorisé. Cette transparence absolue constitue le socle de la confiance entre le commerçant et son client. Même si les formalités contractuelles sont allégées comparées aux crédits traditionnels, une traçabilité des échanges doit subsister.
Les crédits à la consommation stricto sensu : de 5 fois et au-delà
Dès qu'un paiement fractionné dépasse le seuil des 4 mensualités, il bascule automatiquement dans la catégorie des crédits à la consommation, soumis à une réglementation stricte visant la protection du consommateur.
Le prêteur doit préalablement vérifier l'identité et la solvabilité du demandeur. Cette vérification implique la collecte de données personnelles et financières, parfois via une consultation au Fichier des Incidents de Remboursement de Crédits aux Particuliers (FICP). Un contrat écrit devient obligatoire, détaillant précisément les conditions du crédit, le TAEG, les frais éventuels et l'intégralité du calendrier de remboursement.
Le consommateur bénéficie automatiquement d'un droit de rétractation de 14 jours calendaires, lui permettant de revenir sur sa décision sans justification ni pénalité. Cette protection reste valable même pour les crédits sans frais, garantissant une véritable liberté de choix.
Les avantages du paiement en plusieurs fois sans frais pour les acheteurs
Pour le consommateur moderne, le paiement en plusieurs fois sans frais constitue bien plus qu'une simple commodité : c'est un véritable outil d'optimisation budgétaire particulièrement pertinent dans un contexte économique instable.
Amélioration de la gestion budgétaire mensuelle
Transformer une grosse dépense en plusieurs petits versements rend la trésorerie immédiatement plus confortable. Plutôt que de mobiliser 600 euros d'un coup pour un achat, le consommateur en verse 150 chaque mois pendant 4 mois, libérant ainsi des ressources pour les dépenses courantes ou les imprévus.
Cette dilution temporelle s'avère particulièrement bénéfique en période d'inflation ou de ralentissement économique, où chaque euro économisé en début de mois compte réellement. Les ménages français, confrontés à une hausse progressive du coût de la vie, y voient une bouée de sauvetage.
Accès à une gamme de produits élargie
L'absence de frais élimine une barrière psychologique majeure : l'acheteur n'hésite plus à franchir le pas pour un article initialement jugé “trop cher”. Certains produits ou services, autrefois inaccessibles, deviennent soudainement envisageables.
Pour les familles, cette flexibilité se traduit souvent par la possibilité d'investir dans des équipements durables (électroménagers, meubles, électronique) sans solliciter un crédit traditionnel coûteux. Pour les jeunes adultes en constitution de patrimoine, elle offre une alternative intéressante aux crédits bancaires classiques.
Réduction du stress financier
Sur le plan psychologique, l'absence de culpabilité liée aux intérêts impayés transforme l'expérience d'achat. Contrairement à un crédit classique, où chaque mois qui passe augmente le coût total, le paiement sans frais maintient le consommateur serein : il remboursera exactement le montant initialement convenu.
Les risques et les pièges du paiement en plusieurs fois
Malgré ses avantages indéniables, le paiement fractionné recèle des risques qu'il ne faut pas négliger. Ignorer ces embûches pourrait transformer un outil financier utile en source d'endettement excessif.
L'accumulation excessive de dettes
Le principal danger réside dans la multiplication des contrats de paiement. Considérons Sarah : elle achète un canapé en 4 fois, puis s'offre une garde-robe en 3 fois, un téléphone en 4 fois, et des meubles de chambre en 6 fois. Rapidement, elle se retrouve avec 15 versements mensuels actifs simultanément, grevant son budget sans pouvoir les arrêter.
Cette accumulation, facilement ignorée au moment de chaque achat individuel, crée progressivement un endettement structurel. Les risques associés aux mini-crédits et paiements fractionnés méritent une attention particulière, notamment cette trappe de l'endettement en cascade.
Les pénalités et frais cachés
Bien qu'un paiement “sans frais” n'en comporte théoriquement pas, certains prestataires non régulés pratiquent des méthodes opaques. Des frais de dossier, de gestion ou de “frais administratifs” peuvent s'ajouter discrètement à l'addition initiale.
Plus grave encore, les pénalités de retard ne sont pas systématiquement exclues. Certains contrats appliquent des majorations en cas de paiement tardif, transformant rétroactivement une opération “sans frais” en crédit payant. À l'inverse, les précisions légales sur le paiement en plusieurs fois offrent une clarté bienvenue sur ce que devrait vraiment signifier “sans frais”.
Les implications sur le score de crédit
Chaque paiement fractionné laisse une trace dans les fichiers de la Banque de France. Multiplier ces paiements ou les délaisser crée un historique négatif affectant la solvabilité apparente de l'emprunteur.
Lors d'une future demande de crédit immobilier ou automobile plus conséquent, la présence de nombreux paiements fractionnés peut devenir un élément de rejet, même si tous ont été honorés correctement. Les banques interprètent cette multiplication comme un signe de gestion financière précaire.
Distinguer le paiement fractionné du paiement échelonné : une question cruciale
La confusion terminologique entre “fractionné” et “échelonné” demeure courante, pourtant les distinctions juridiques et financières sont substantielles. Clarifier cette différence prévient bien des mauvaises surprises.
Le paiement fractionné désigne généralement des modalités en 2, 3 ou 4 fois, intervenant sur une courte période (rarement plus de 3 mois). Il relève de la facilité de paiement sans nécessairement suivre le régime strict du crédit à la consommation. Les avantages d'un paiement échelonné démontrent que cette deuxième forme offre une flexibilité accrue mais avec des obligations légales accrues.
Le paiement échelonné, en revanche, s'étend sur plus de 4 versements (8, 10, 12 fois ou davantage) et s'inscrit dans une logique de financement à moyen terme. Il tombe systématiquement sous le régime du crédit à la consommation avec toutes ses formalités : contrat écrit, TAEG affiché, droit de rétractation, vérification de solvabilité.
Cette distinction n'est pas qu'académique : elle détermine les protections dont jouira le consommateur, les frais qu'il devra potentiellement supporter, et la complexité administrative de l'opération. Ignorer cette différence expose le client à des déceptions ou des engagements non pleinement compris.
Les obligations légales pour les commerçants et les prestataires
Du côté des marchands, mettre en place une solution de paiement en plusieurs fois signifie accepter un ensemble d'obligations strictes destinées à protéger le consommateur final.
Transparence absolue dans les conditions d'accès
Le commerçant doit afficher explicitement l'option de paiement fractionné avant que le client ne s'engage, sans conditions cachées. Le TAEG (s'il existe), les frais éventuels, les conditions de rétractation doivent être clairement visibles et aisément compréhensibles.
Trop de sites e-commerce camouflent encore ces conditions en petits caractères, au bas d'une page obscure. Cette pratique, outre son manque d'éthique, expose le commerçant à des risques de contentieux et des sanctions de la part de la Commission Nationale de l'Informatique et des Libertés (CNIL) ou de la Direction Générale de la Concurrence, de la Consommation et de la Répression des Fraudes (DGCCRF).
Délégation à des prestataires régulés
Rares sont les commerçants qui gèrent eux-mêmes le recouvrement et les contentieux liés aux impayés. La plupart délèguent cette fonction à des sociétés spécialisées : fintech de paiement, établissements de paiement, ou sociétés de financement.
Cette délégation n'exonère pas le commerçant de ses responsabilités. Il doit s'assurer que son partenaire est dûment régulé, accrédité par l'Autorité de Contrôle Prudentiel et de Résolution (ACPR), et conforme aux normes de protection des données personnelles. Les solutions de paiement à proposer à vos clients doivent toutes satisfaire à ces critères de fiabilité.
Gestion des litiges et des non-paiements
Lorsqu'un client ne paie pas une échéance, le prestataire mettra en œuvre des procédures de recouvrement progressif : relances amiables d'abord, puis, si nécessaire, mise en demeure et action légale. Le commerçant doit rester informé de ce processus et participer, le cas échéant, aux tentatives de résolution.
Comment choisir un prestataire de paiement fiable et conforme
La jungle des solutions de paiement fractionné cache des pièges importants. Sélectionner le bon partenaire conditionne la tranquillité d'esprit du commerçant et la sécurité du consommateur.
Vérifier l'agrément par l'ACPR
L'Autorité de Contrôle Prudentiel et de Résolution valide et supervise les établissements de paiement et les sociétés de financement opérant en France. Un prestataire agréé par l'ACPR a passé des audits rigoureux garantissant sa solidité financière et son respect des réglementations.
Avant de confier vos paiements à une plateforme, vérifiez son statut auprès de l'ACPR via son site officiel. La légalité du paiement en plusieurs fois sans frais dépend largement de la légitimité du prestataire choisi.
Vérifier la conformité LCB/FT
Chaque prestataire de paiement doit respecter les obligations de Lutte Contre le Blanchiment d'argent et le Financement du Terrorisme (LCB/FT). Ces normes impliquent la vérification de l'identité des clients, le contrôle de l'origine des fonds et la signalisation des opérations suspectes aux autorités compétentes.
Bien que ces vérifications puissent sembler contraignantes au premier abord, elles constituent une protection essentielle contre les fraudes et l'utilisation malveillante des données bancaires.
Évaluer la sécurité des données et la conformité RGPD
Le Règlement Général sur la Protection des Données (RGPD) impose aux prestataires des standards élevés en matière de sécurité informatique et de gestion des données personnelles. Le prestataire doit offrir un chiffrement robuste des transactions, une authentification multi-facteurs pour les opérations sensibles, et une politique de rétention des données claire.
N'hésitez pas à demander au prestataire une attestation de conformité RGPD ou un audit de sécurité externe. La double authentification et la sécurité des paiements demeurent des éléments non négociables pour protéger à la fois le commerçant et sa clientèle.
Consulter les avis et la réputation
Au-delà des critères formels, la réputation d'un prestataire auprès de ses utilisateurs constitue un indicateur précieux. Consultez les avis de commerçants qui utilisent la plateforme, mais aussi les témoignages des consommateurs finaux.
Qu'en disent les avis en ligne ? Le service client répond-il rapidement aux questions ? Y a-t-il des plaintes récurrentes concernant les erreurs de paiement, les délais de remboursement ou la gestion des litiges ? Ces éléments qualitatifs complètent utilement l'analyse des certifications formelles.
Le paiement en plusieurs fois : une tendance durable en e-commerce
En 2026, le paiement en plusieurs fois sans frais n'est plus une exception : c'est devenu la norme dans le e-commerce français. Les consommateurs s'attendent à cette option, et les commerçants qui ne la proposent pas risquent de perdre du chiffre d'affaires.
Cette popularité croissante reflète une mutation plus profonde dans les habitudes de consommation : les acheteurs privilégient de plus en plus la flexibilité et le contrôle budgétaire à court terme, quitte à accepter des engagements échelonnés. Les avantages et les pièges du paiement en plusieurs fois méritent que chacun, commerçant comme consommateur, en mesure pleinement les enjeux.
Les tendances e-commerce pour 2026 confirment cette trajectoire : flexibilité des modalités de paiement, sécurité renforcée, et personnalisation des offres constituent les trois piliers du succès commercial moderne.
Pour les commerçants, investir dans une solution de paiement fractionné fiable ne représente plus une option, mais une nécessité compétitive. Pour les consommateurs, comprendre les mécanismes et les risques associés garantit une utilisation avisée de cet outil.
L'avenir du financement à la consommation
Les évolutions réglementaires attendues dans les prochains mois renforceront probablement l'encadrement du paiement fractionné. Une directive européenne adoptée fin 2023 devrait progressivement modifier la législation française, intégrant les facilités de paiement dans le périmètre des contrats de crédit, tout en prévoyant des exclusions pour certaines opérations remplissant des critères stricts.
Ces changements viseront à mieux protéger les consommateurs face aux excès d'un marché parfois trop permissif. La ligne directrice sera l'équilibre : maintenir la flexibilité que recherchent les acheteurs tout en imposant des garde-fous efficaces contre l'endettement excessif.
En somme, le paiement en plusieurs fois sans frais incarne une tendance durable de la consommation moderne. Bien géré et bien encadré, il bénéficie à tous les acteurs. Mal utilisé ou insuffisamment régulé, il devient un vecteur de précarité financière. Comprendre ses règles, ses avantages et ses risques demeure donc un impératif pour naviguer sereinement dans le paysage de la consommation contemporaine.
Profil de l'auteur
Derniers articles
 Gesundheit & Medizin28 Oktober 2026Pflegereform 2027: Was bei Pflegegrad 1 geplant ist – und was noch nicht gilt
- Smartphones & Mobilfunk16 Oktober 2026Langsames mobiles Internet: So weisen Sie die Minderleistung nach
- Immobilien, Kauf, Verkauf & Vermietung7 Oktober 2026Heizperiode: Welche Temperaturen Vermieter schulden und wann Mieter kürzen dürfen
- Elektrizität, Gas & Energie25 September 2026Netzentgelte: Warum der Strompreis wieder leicht steigen dürfte
Jetzt angesagt im legalen Streaming
FilmResident Evil
SerieGhosts
Table des Matières