



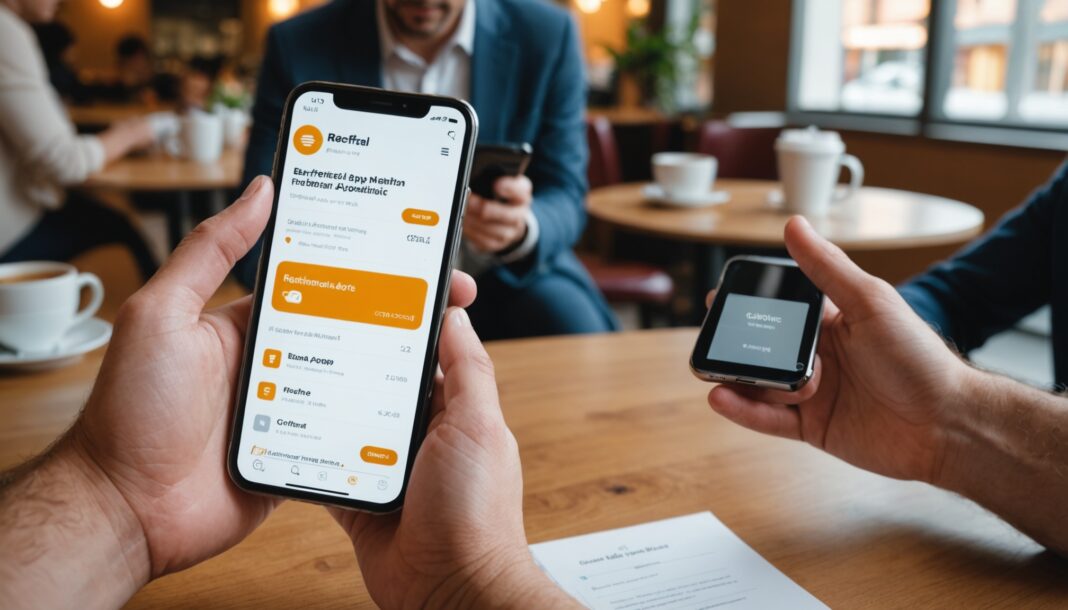
Cada comienzo de curso trae consigo un nuevo lote de ofertas de recomendación bancaria, pero pocos clientes saben que una buena parte de estas primas desaparecen o cambian de condiciones en pocas semanas. En este inicio de octubre de 2026, varias entidades bancarias y fintechs están ajustando o renovando sus programas, con plazos muy cortos que conviene vigilar antes de recomendar a un familiar o amigo.
Revolut ilustra bien este calendario tan ajustado: el neobanco, que afirma contar con unos 8 millones de clientes en Francia, ofrece hasta 120 euros por una recomendación completada, pero la oferta vigente debe activarse antes del 6 de octubre de 2026. En los brókeres en línea, el ritmo es similar: DEGIRO condiciona su reembolso a una activación antes de finales de septiembre, mientras que BoursoBank y Bourse Direct mantienen primas compuestas por varios pagos escalonados en lugar de una única transferencia.
Por qué los importes y los plazos varían tanto
Los bancos y las plataformas de inversión ajustan sus primas de recomendación en función de sus objetivos de captación del momento: apertura de cuentas corrientes, captación de ahorro o actividad bursátil. Un recomendado debe cumplir generalmente condiciones precisas (depósito mínimo, primera transferencia, duración de mantenimiento de la cuenta) antes de que el recomendador cobre su prima. Precisamente la naturaleza del compromiso —invitación personal o simple código transmitido en línea— es lo que distingue una recomendación válida de una difusión que el banco no reconocerá; la diferencia entre un código compartible y una invitación personal forma parte, además, de los puntos peor comprendidos por los clientes.
Una tendencia que se consolida: la recompensa simétrica
Varios programas bancarios y de ahorro han empezado a igualar la recompensa del recomendador con la del recomendado, en lugar de reservar el premio más alto únicamente al primero. Esta evolución, ya observada entre actores del ahorro en línea, simplifica el argumento de recomendación: la persona invitada sabe que recibirá lo mismo que quien la recomendó, lo que reduce la sensación de un dispositivo de sentido único. Antes de elegir dónde abrir una cuenta, sigue siendo útil comparar varias ofertas en lugar de confiar en la primera recibida por mensaje; la elección de la entidad cuenta al menos tanto como el importe de la prima.
Lo que los clientes olvidan con más frecuencia
- Comprobar la fecha límite de activación de la oferta, a menudo anterior a la fecha de abono.
- Leer las condiciones de descalificación: cuenta cerrada demasiado pronto, transferencia insuficiente, recomendador ya cliente reciente.
- Conservar una prueba del código o del enlace utilizado en caso de litigio sobre la atribución de la prima.
- Recordar que la prima percibida no siempre está exenta de consecuencias fiscales, según su importe y su frecuencia.
Sobre este último punto, la norma es a menudo fuente de confusión: una prima puntual y modesta suele escapar a toda declaración, pero esto deja de ser automático en cuanto las ganancias por recomendación se repiten durante el año. El detalle de los umbrales y de los casos en que una prima de recomendación debe declararse a Hacienda permite evitar sorpresas desagradables.
Preguntas frecuentes
¿Es imprescindible actuar antes de una fecha límite indicada?
Sí, en la mayoría de los casos: la fecha límite se refiere generalmente a la apertura de la cuenta o a la activación de la oferta por parte del recomendado, no al abono de la prima, que se produce después según un plazo propio de cada entidad.
¿Reciben siempre el recomendador y el recomendado la misma cantidad?
No, depende de la entidad: algunos programas siguen siendo asimétricos, con una prima más elevada para el recomendador, mientras que otros han pasado a un reparto idéntico entre ambas partes.
¿Se pueden acumular varias ofertas de recomendación bancaria el mismo año?
En general, nada lo prohíbe, siempre que se respeten las condiciones propias de cada banco (cuenta principal, ausencia de cierre reciente), pero cada prima percibida sigue sujeta a sus propias normas de declaración fiscal.
Fuentes
- France Transactions — Recomendación Revolut, oferta antes del 6 de octubre de 2026
- ComparaBanques — Recomendación bancaria: mejores ofertas
- Observatorio de la recomendación 2026 — 39 programas analizados
Profil de l'auteur
Derniers articles
 Bricolaje y Reparaciones18 November 2026Lijadora Dexter: la retirada de 2026 en Leroy Merlin y Weldom que conviene conocer antes de usarla
- Restaurante, Bebida y Alimentación18 November 2026Flexitarismo en Francia: menos carne en el plato, pero no por las razones que se piensa
- Electrodomésticos y Equipamiento18 November 2026Lavadora, horno, lavavajillas: ¿qué marca elegir para unos electrodomésticos duraderos?
- Nutrición, Dietas y Adelgazamiento18 November 2026Grasa del páncreas: la alimentación que ayudaría a reducirla
À voir en ce moment, en streaming légal
FilmL'Odyssée
SérieMobLand
Este artículo ha sido redactado con la ayuda de una inteligencia artificial. Política editorial
Table des Matières

