



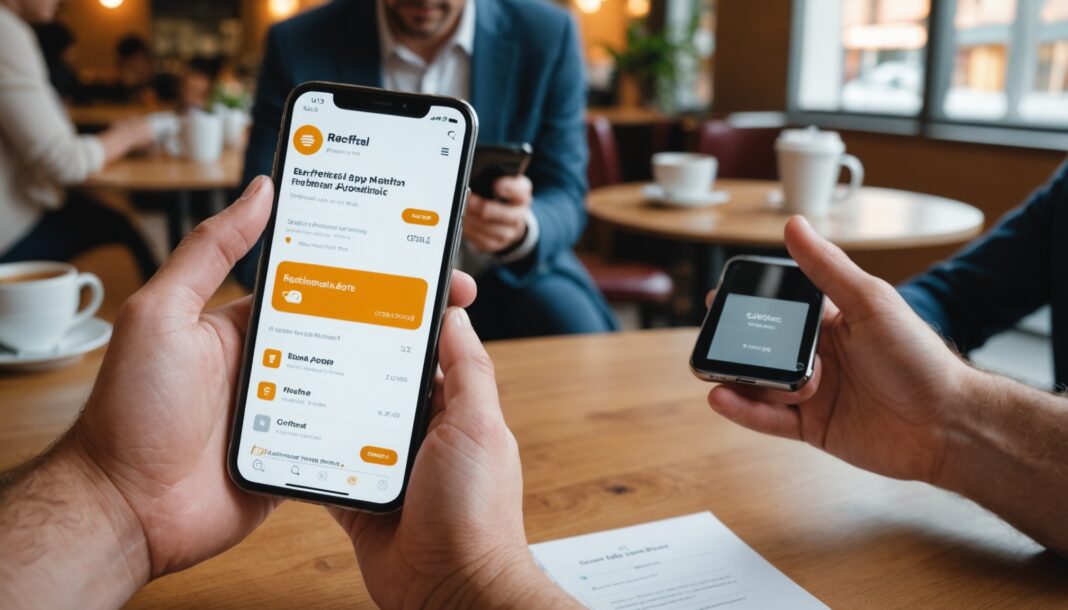
Jeder Herbstbeginn bringt eine Reihe neuer Bankprämien für Weiterempfehlungen mit sich, doch nur wenige Kunden wissen, dass ein großer Teil dieser Prämien innerhalb weniger Wochen verschwindet oder sich die Bedingungen ändern. Zu Beginn des Oktobers 2026 straffen oder erneuern mehrere Banken und Fintechs in Frankreich ihre Programme, mit sehr kurzen Fristen, die vor der Empfehlung eines nahestehenden Menschen beachtet werden sollten.
Revolut veranschaulicht diesen engen Zeitplan gut: Die Neobank, die in Frankreich rund 8 Millionen Kunden für sich beansprucht, bietet bis zu 120 Euro für eine erfolgreiche Weiterempfehlung, doch das aktuelle Angebot muss vor dem 6. Oktober 2026 aktiviert werden. Bei Online-Brokern ist der Rhythmus ähnlich: DEGIRO knüpft seine Erstattung an eine Aktivierung vor Ende September, während BoursoBank und Bourse Direct Prämien beibehalten, die sich aus mehreren gestaffelten Zahlungen zusammensetzen statt aus einer einzigen Überweisung.
Warum Beträge und Fristen so stark variieren
Banken und Investmentplattformen passen ihre Weiterempfehlungsprämien je nach ihren aktuellen Akquisitionszielen an: Eröffnung von Girokonten, Sparkapital oder Börsenaktivität. Ein Empfohlener muss in der Regel genaue Bedingungen erfüllen (Mindesteinzahlung, erste Überweisung, Haltedauer des Kontos), bevor der Werbende seine Prämie erhält. Genau die Art der Empfehlung – persönliche Einladung oder lediglich online weitergegebener Code – unterscheidet eine gültige Weiterempfehlung von einer Weiterleitung, die von der Bank nicht anerkannt wird; der Unterschied zwischen einem teilbaren Code und einer persönlichen Einladung gehört übrigens zu den Punkten, die von Kunden am häufigsten missverstanden werden.
Ein Trend setzt sich durch: die symmetrische Belohnung
Mehrere Bank- und Sparprogramme haben begonnen, die Belohnung des Werbenden an die des Empfohlenen anzugleichen, statt den Hauptgewinn allein dem Werbenden vorzubehalten. Diese Entwicklung, die bereits bei Akteuren des Online-Sparens zu beobachten ist, vereinfacht das Empfehlungsargument: Der eingeladene Angehörige weiß, dass er genauso viel erhält wie die Person, die ihn empfohlen hat, was das Gefühl einer Einbahnstraßen-Regelung verringert. Bevor man sich entscheidet, wo man sein Konto eröffnet, bleibt es sinnvoll, mehrere Angebote zu vergleichen, statt sich auf das erste per Nachricht erhaltene zu verlassen; die Wahl des Instituts zählt mindestens genauso viel wie die Höhe der Prämie.
Was Kunden am häufigsten vergessen
- Die Frist für die Aktivierung des Angebots prüfen, die oft vor dem Auszahlungsdatum liegt.
- Die Bedingungen für den Ausschluss lesen: zu früh geschlossenes Konto, unzureichende Überweisung, Werbender bereits kürzlich Kunde geworden.
- Einen Nachweis des verwendeten Codes oder Links aufbewahren, falls es zu einem Streit über die Zuordnung der Prämie kommt.
- Daran denken, dass die erhaltene Prämie je nach Höhe und Häufigkeit nicht immer steuerlich folgenlos ist.
Zu diesem letzten Punkt sorgt die Regel regelmäßig für Verwirrung: Eine einmalige, bescheidene Prämie entgeht meist jeder Erklärungspflicht, doch das ist nicht mehr automatisch der Fall, sobald sich die Weiterempfehlungsgewinne im Laufe des Jahres wiederholen. Die genauen Schwellenwerte und die Fälle, in denen eine Weiterempfehlungsprämie beim Finanzamt angegeben werden muss, helfen, unangenehme Überraschungen zu vermeiden.
Häufig gestellte Fragen
Muss man unbedingt vor einer angezeigten Frist handeln?
In den meisten Fällen ja: Die Frist betrifft in der Regel die Kontoeröffnung oder die Aktivierung des Angebots durch den Empfohlenen, nicht die Auszahlung der Prämie, die anschließend nach einer für jedes Institut eigenen Frist erfolgt.
Erhalten Werbender und Empfohlener immer den gleichen Betrag?
Nein, das hängt vom Institut ab: Einige Programme bleiben asymmetrisch, mit einer höheren Prämie für den Werbenden, während andere zu einer identischen Aufteilung zwischen beiden Parteien übergegangen sind.
Kann man im selben Jahr mehrere Bankprämien für Weiterempfehlungen kombinieren?
Grundsätzlich ist das meist nicht verboten, sofern die jeweiligen Bedingungen jeder Bank eingehalten werden (Hauptkonto, keine kürzliche Kontoschließung), doch jede erhaltene Prämie unterliegt weiterhin ihren eigenen steuerlichen Erklärungsregeln.
Quellen
- France Transactions – Weiterempfehlung Revolut, Angebot vor dem 6. Oktober 2026
- ComparaBanques – Bank-Weiterempfehlung: beste Angebote
- Observatoire du parrainage 2026 – 39 analysierte Programme
Profil de l'auteur
Derniers articles
 Agentur, Webmarketing & SEO19 November 2026API Search Console: drei Neuerungen für SEO-Agenturen
- Heimwerken & Reparatur18 November 2026Dexter-Schleifmaschine: Der Rückruf 2026 bei Leroy Merlin und Weldom, den Sie kennen sollten
- Restaurants, Getränke & Lebensmittel18 November 2026Flexitarismus in Frankreich: weniger Fleisch auf dem Teller, aber nicht aus den vermuteten Gründen
- Haushaltsgeräte & Ausstattung18 November 2026Waschmaschine, Backofen, Geschirrspüler: Welche Marke für langlebige Haushaltsgeräte?
Jetzt angesagt im legalen Streaming
FilmGodzilla Minus One
SerieLupin
Dieser Artikel wurde mit Unterstützung künstlicher Intelligenz erstellt. Redaktionsrichtlinie
Table des Matières

