


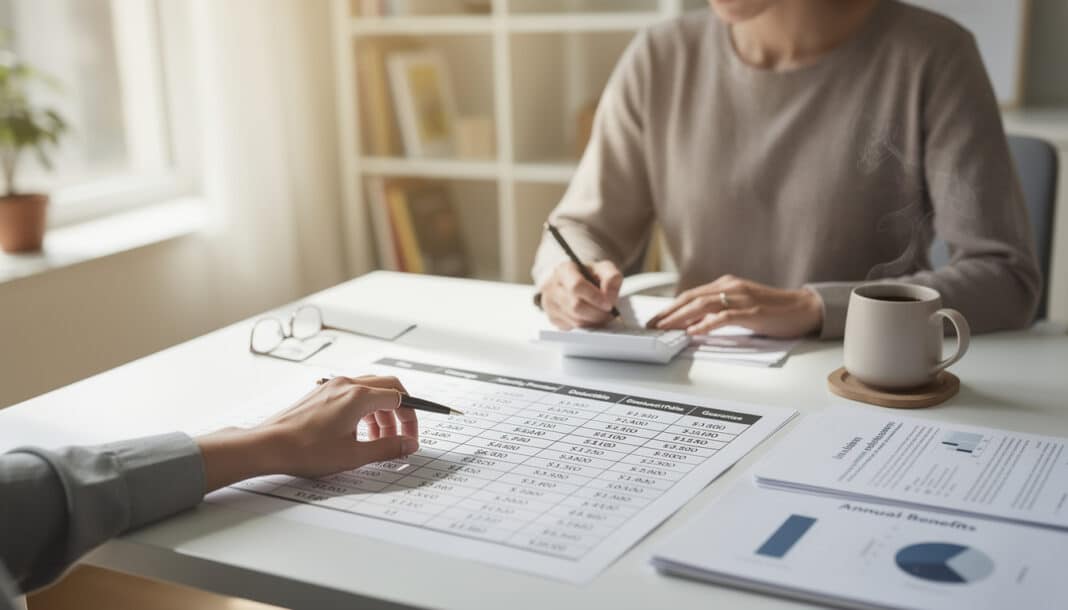
Sie erhalten Ihre Übersicht der Leistungen Ihrer Zusatzversicherung und sind sofort verloren: BRSS, OPTAM, Prozentsätze, Pauschalen, Höchstsätze… Diese technischen Dokumente scheinen in einer Fremdsprache verfasst. Dennoch ist das Entschlüsseln die einzige Möglichkeit, wirklich zu verstehen, wie viel Ihnen erstattet wird. Dieser Artikel bietet Ihnen eine konkrete und schrittweise Methode, um diese undurchsichtigen Zeilen in zahlenmäßige Gewissheit zu verwandeln.
Wichtige Punkte zum Mitnehmen: Eine Leistungstabelle ist niemals ein Versprechen vollständiger Erstattung, sondern ein Höchstbetrag; Prozentsätze beziehen sich immer auf die Erstattungsbasis der Sécurité Sociale, niemals auf den von Ihnen gezahlten Preis; Pauschalen in Euro sind bei bestimmten Posten wie Optik weitaus zuverlässiger als Prozentsätze; eine schriftliche Analyse eines Kostenvoranschlags bei Ihrem Versicherer schützt Sie vertraglich; der Status des Arztes (OPTAM oder nicht) verändert Ihren Eigenanteil beträchtlich; jährliche Höchstsätze und Wartezeiten sind oft unten auf der Seite versteckt; schließlich ermöglicht eine manuelle Berechnung die Überprüfung und gegebenenfalls Anfechtung.
Warum das Entschlüsseln einer Leistungstabelle Ihr Portemonnaie völlig verändern kann
Eine Leistungstabelle ist weit mehr als ein reines Informationsdokument: sie ist Ihr schriftlicher Vertrag, der genau festlegt, was Ihr Versicherer erstatten wird oder nicht. Bei einem zahnärztlichen Kostenvoranschlag, einem chirurgischen Eingriff oder dem Kauf einer Brille kann der Unterschied zwischen dem Lesen dieser Tabelle und dem Vernachlässigen mehrere hundert Euro Eigenanteil ausmachen.
Die Mehrheit der Versicherten nimmt sich nie wirklich die Mühe, sie gründlich zu studieren. Sie vertrauen dem Begriff „Leistung“, ohne zu verstehen, dass es sich um ein Maximum handelt, nicht um ein Versprechen vollständiger Übernahme. Wenn nach der Behandlung eine böse Überraschung in der Abrechnung auftaucht, ist es zu spät: das Dokument lag vor, doch seine verschlüsselte Sprache war ein Filter. Zu lernen, wie man es liest, bedeutet, die Kontrolle über Ihre Gesundheitsausgaben zurückzugewinnen.
Diese Fähigkeit wird umso wichtiger, als die von der Assurance Maladie nicht gedeckten Gesundheitsausgaben explodieren. Niedergelassene Ärzte im Sektor 2 (freie Honoraraufschläge) nehmen zu, dentale und optische Technologien entwickeln sich weiter, und nur ein präzises Verständnis Ihrer Krankenversicherung ermöglicht es Ihnen, Ihre Optionen intelligent zu vergleichen.

Die drei Akronyme, die 80% Ihrer Erstattung bestimmen
Die Erstattungsbasis (BR oder BRSS): das vergessene Fundament aller Berechnungen
Bevor Sie überhaupt einen Prozentsatz lesen, müssen Sie verstehen, auf welcher Basis er angewendet wird. Die Erstattungsbasis ist der offizielle Tarif, den die Sécurité Sociale für jede medizinische Leistung festlegt. Sie ist nie der tatsächliche Preis, den Sie beim Behandler zahlen, sondern ein Referenzbetrag, der als Ausgangspunkt für alle Erstattungsberechnungen dient.
Ein einfaches Beispiel: Eine Konsultation beim Hausarzt zum Tarif Sektor 1 kostet 26,50 €. Die Erstattungsbasis der Sécurité Sociale (BRSS) beträgt genau 26,50 €. Bis hierhin ist alles klar. Konsultieren Sie denselben Hausarzt im Sektor 2, und er berechnet Ihnen 35 €. Die BRSS bleibt 26,50 €, nicht 35 €. Ihre Zusatzversicherung, selbst mit einer Leistung von 200%, wird niemals die 8,50 € Aufschlag vollständig ausgleichen. Das ist die Quelle des chronischen Missverständnisses.
Bei bestimmten Leistungen ist die BRSS extrem niedrig. Eine Brillenfassung hat eine BRSS von nur 0,15 €. Ein Zahnimplantat hat sogar null. Bei einer großzügigen Leistung von „300% BRSS“ für eine Fassung erhalten Sie demnach insgesamt 0,45 €. Überprüfen Sie vor dem Lesen des restlichen Tabellenwerks stets die BRSS der betreffenden Leistung, sonst verwechseln Sie die Spalten und die Interpretation.
OPTAM: wie der Status des Arztes das Erstattungsergebnis stark beeinflusst
OPTAM steht für „Option Pratique Tarifaire Maîtrisée“. Es ist eine Verpflichtung des Arztes, seine Honorareinschläge zu mäßigen. Im Gegenzug behandelt die Sécurité Sociale ihn zusammen mit den Zusatzversicherungen günstiger. Konkret ist die auf einen OPTAM-Arzt angewandte Erstattungsbasis höher als die für einen sogenannten „non-OPTAM“-Arzt.
Hier der zahlenmäßige Einfluss: Bei einer Facharztkonsultation, die mit 50 € berechnet wird, beträgt die BRSS bei einem OPTAM-Arzt 31,50 €, während sie bei einem non-OPTAM-Arzt auf 23 € reduziert ist. Mit einer Zusatzversicherung, die 200% Erstattung ausweist, erhalten Sie bei einem OPTAM-Praktiker insgesamt 63 € Erstattung, gegenüber nur 46 € bei einem non-OPTAM. Dieselbe Leistung, derselbe Prozentsatz, aber 17 € Unterschied zu Ihren Lasten.
Prüfen Sie vor jeder kostspieligen Konsultation das Ameli-Verzeichnis, um zu sehen, ob Ihr Arzt OPTAM angeschlossen ist. Diese einminütige Überprüfung kann Ihnen über das Jahr hinweg mehrere hundert Euro sparen.
Die Unterscheidung zwischen „contrat responsable“ und anderen Verträgen
Ein „contrat « responsable »“ ist eine ergänzende Krankenversicherung, die strengen gesetzlichen Kriterien entspricht. Er muss die gesamte Kostenbeteiligung (ticket modérateur) für Basisleistungen abdecken und wendet vor allem die OPTAM-Regeln an. Ohne dieses Label ist Ihre Zusatzversicherung nicht verpflichtet, Honorarsaufschläge zu erstatten, selbst wenn sie gering sind.
Wenn Sie nach einer neuen Zusatzversicherung suchen oder einen Wechsel in Betracht ziehen, prüfen Sie immer, ob der angebotene Vertrag „responsable“ ist. Das ist die minimale Absicherung. Ein nicht-responsabler Vertrag kann auf den ersten Blick billigere Beiträge haben, lässt aber Ihre Eigenanteile explodieren, sobald Sie einen Facharzt im Sektor 2 aufsuchen.
Die Falle des „100%“: wenn eine scheinbar hervorragende Leistung kaum Ihre tatsächlichen Kosten deckt
Warum 100% BRSS niemals „vollständige Erstattung“ bedeutet
In einer Tabellenzeile steht: „Konsultationen: 100% BRSS“. Sie lesen das mit Erleichterung: „Ausgezeichnet, meine Konsultationen werden zu 100% erstattet“. Das ist eine natürliche, aber falsche Interpretation. Das „100%“ bedeutet, dass die Zusatzversicherung genau die Erstattung der Sécurité Sociale ergänzt, um 100% der Erstattungsbasis zu erreichen, nicht 100% dessen, was Sie tatsächlich bezahlt haben.
Bei einer Hausarztkonsultation zum Tarif von 26,50 € im Sektor 1 erstattet die Sécurité Sociale 70% der BRSS, also 18,55 € (vor dem pauschalen Eigenanteil von 2 €). Eine Zusatzversicherung mit 100% BRSS gleicht die fehlenden 8,35 € aus, sodass 26,50 € insgesamt erstattet werden. Abgesehen vom pauschalen Eigenanteil sind Sie somit vollständig erstattet. Bis dahin erfüllt das „100%“ seine Funktion.
Wenn derselbe Allgemeinmediziner jedoch im Sektor 2 35 € berechnet, werden die zusätzlichen 8,50 € von keiner 100%-BRSS-Leistung gedeckt. Ihr Eigenanteil steigt auf 8,50 € + die 2 € pauschalen Eigenanteil = 10,50 €. Das „100%“ war eine Illusion. Nur Leistungen über 100% (150%, 200% usw.) beginnen, die Honorarsaufschläge zu reduzieren.
Leistungen mit null Erstattungsbasis: wenn der Prozentsatz nutzlos ist
Für manche Leistungen gibt es keine Erstattungsbasis durch die Sécurité Sociale. Das trifft zu auf Zahnimplantate, Osteopathie, Psychologie, die vom RO nicht erstattet wird, oder Akupunktursitzungen. Ihre BRSS ist null.
Daher zahlt Ihnen eine Leistung von „500% BRSS“ für ein Zahnimplantat genau 500% von null = null. Keine Erstattung. Bei diesen Posten sind nur in Euro ausgedrückte Pauschalen (z. B.: „Osteopathie: 50 € pro Sitzung, 4 Sitzungen pro Jahr“) eine echte Absicherung. Eine auf dem Papier ausgezeichnete Leistungstabelle kann also für die für Sie relevanten Leistungen nutzlos werden, wenn diese keine BRSS haben. Blättern Sie die Fußnoten durch, um diese Fallen zu identifizieren.
Prozentsätze in konkrete Eurobeträge umrechnen: die unverzichtbare Formel
Die universelle Regel, um 200%, 300%, 400% in reale Beträge zu verwandeln
Sie haben einen zahnärztlichen Kostenvoranschlag über 550 € für eine Krone. Ihre Tabelle weist „Zahnersatz: 300% BRSS“ aus. Die BRSS für eine Krone beträgt 120 €. Wie übersetzt man das in Euro Erstattung?
Die Formel ist einfach: (BRSS × Prozentsatz der Leistung) = maximal von der Zusatzversicherung erstatteter Betrag nach dem Anteil der Sécurité Sociale. Anwenden: 120 € × 300% = maximal 360 €. Die Sécurité Sociale erstattet 72 € (60% von 120 €). Ihre Zusatzversicherung kann also bis zu 360 € – 72 € = 288 € Ihrer Krone ausgleichen. Insgesamt erstattet: 72 € + 288 € = 360 €. Eigenanteil: 550 € – 360 € = 190 €.
Diese Formel funktioniert für nahezu alle Leistungen, aber sie verbirgt eine Realität: abnehmender Ertrag. Der Wechsel von 200% auf 300% spart Ihnen bei dieser Krone 120 €. Der Wechsel von 400% auf 500 spart nur noch 70 €. Je höher der Prozentsatz, desto weniger bringt jeder zusätzliche Prozentpunkt. Bei der Budgetierung Ihrer Zusatzversicherung ist die marginale Effizienz sehr hoher Prozentsätze gering.
Die Überprüfung der Berechnung mit einer einfachen Dreisatzregel
Sie haben eine Erstattung von Ihrer Zusatzversicherung erhalten und sind von deren Höhe überrascht? Überprüfen Sie mit dieser Formel: [(BRSS × % Leistung) – Erstattung durch die Sécurité Sociale] = erwartete Erstattung der Zusatzversicherung.
Konkretes Beispiel: Eine Konsultation beim Kardiologen (Sektor 1) kostet 52,50 €, die BRSS ist identisch, mit einer Zusatzversicherung zu 200% BRSS. Die Erstattung der Sécurité Sociale beträgt 70% von 52,50 € = 36,75 € (vor pauschalem Eigenanteil von 2 €, also netto 34,75 €). Die Zusatzversicherungsberechnung: (52,50 € × 200%) – 34,75 € = 105 € – 34,75 € = 70,25 €. Insgesamt erstattet: 34,75 € + 70,25 € = 105 €. Da dieser Betrag Ihre Ausgabe von 52,50 € übersteigt, ist die Rückerstattung auf 52,50 € gedeckelt (vollständige Erstattung).
Wenn der von Ihrer Zusatzversicherung gezahlte Betrag nicht diesem Rechenweg entspricht, gibt es zwei Möglichkeiten: Entweder greift eine Wartezeit (Leistung in der ersten Versicherungsperiode nicht gedeckt), oder es liegt ein Fehler vor. Die Forderung nach einer detaillierten Erklärung Ihrer Zusatzversicherung ist Ihr grundlegendstes Recht.
Optik: warum Prozentsätze Fallen sind und Pauschalen Lösungen
Der Albtraum der Fassungen: eine BRSS von 0,15 € bei einem Kaufpreis von 150 €
Die Optik ist der Bereich, in dem Prozentsätze völlig absurd werden. Die BRSS einer Brillenfassung ist auf 0,15 € festgelegt. Ja, fünfzehn Cent. Mit einer noch so guten Leistung von „300% BRSS“ erhalten Sie 0,15 € × 300% = 0,45 € Gesamtbetrag für eine Fassung, die 150 € kostet. Ihr Eigenanteil beträgt 149,55 €.
Keine seriöse Zusatzversicherung beruft sich bei der Optik auf diese Logik. Gute Versicherer drücken ihre Leistungen in festen Pauschalen aus: „Pauschale Fassung: 150 € alle zwei Jahre“. Diese klare Regel bedeutet, dass Sie bis zu 150 € für Ihre Fassung alle zwei Jahre erhalten, ohne Ambiguität. Das ist ungleich nützlicher als ein nutzloser Prozentsatz.
Wenn Sie Ihre optische Leistungstabelle lesen, ignorieren Sie vollständig die Spalten mit BRSS-Prozentsätzen. Achten Sie nur auf die Pauschalen in Euro. Wenn die Tabelle nur Prozentsätze nennt, ist das ein schlechtes Zeichen. Es kann auf schwache optische Deckung hinweisen oder, im schlimmsten Fall, auf eine Verschleierungstaktik.
Gleitsichtgläser und der Treuebonus, der alles verändert
Gleitsichtgläser (multifokal) sind teurer als einfache Gläser. Eine gute Zusatzversicherung erkennt das an und bietet eine spezifische Pauschale für diese Kategorie. Beispiel: „Gleitsichtgläser: 200 € pro Glas, alle zwei Jahre“. Das bedeutet 400 € für beide Gläser, also eine komfortable Übernahme, wenn Sie Standardgläser wählen.
Manche Zusatzversicherungen gewähren zudem einen Treuebonus in der Optik. Ab dem dritten Versicherungsjahr kann die Pauschale steigen: „Gleitsichtgläser: 250 € pro Glas ab dem 3. Jahr“. Für einen langjährigen Versicherten sind das zusätzliche 100 € Ersparnis bei der Erneuerung der Brille. Das ist ein Vorteil, der auf den ersten Blick unsichtbar ist, in der Praxis aber sehr real.
Bevor Sie eine neue Zusatzversicherung unterschreiben, fragen Sie ausdrücklich nach den Pauschalbeträgen für Optik im 1. Jahr und ab dem 3. Jahr. Der Unterschied zwischen einer Versicherung, die 100 € anbietet, und einer anderen mit 200 € für Gleitsichtgläser ist über vier Jahre enorm.
Versteckte Fallen: Höchstsätze, Wartezeiten und vergessene Bedingungen
Worauf Sie achten müssen: jährliche Höchstsätze, die Ihr Dentalbudget ruinieren können
Ein jährlicher Höchstsatz ist der maximale Betrag, den Ihre Zusatzversicherung für einen bestimmten Posten innerhalb von zwölf Monaten erstattet. Darüber hinaus zahlen Sie bis zum folgenden 1. Januar alles selbst. Höchstsätze sind besonders wichtig im dentalen Bereich, wo teure Behandlungen sich leicht summieren.
Konkretes Beispiel: Eine Tabelle weist „Zahnersatz: 300% BRSS, Höchstsatz 800 € jährlich“ aus. Sie benötigen zwei Kronen à 550 €. Die BRSS jeder Krone beträgt 120 €. Die Erstattung pro Krone bei 300% ist (120 € × 300%) – Sécu-Erstattung = ungefähr 288 € – 72 € = 216 € netto. Für zwei Kronen wären das 432 € Erstattung. Der Höchstsatz von 800 € ist nicht erreicht, Sie sind gedeckt.
Benötigen Sie jedoch drei Kronen im selben Jahr, wird der dritte Eingriff durch den Höchstsatz begrenzt. Nach insgesamt 800 € Erstattung stoppt die Zusatzversicherung. Sie tragen dann den Rest vollständig selbst. Diese Höchstsätze sind oft am Ende der Seite als nummerierte Fußnote versteckt. Prüfen Sie stets die Fußnoten: dort verbergen sich die wahren Grenzen Ihrer Deckung.
Wartezeiten: wenn Ihre Leistung in Wahrheit gar nicht existiert
Eine Wartezeit ist ein anfänglicher Zeitraum nach Ihrem Beitritt, während dessen bestimmte Leistungen nicht oder nur teilweise erstattet werden. Beispiel: „Zahnersatz: Wartezeit 12 Monate“. Das heißt, wenn Sie innerhalb der ersten 12 Monate ein Implantat setzen lassen, werden Sie nur nach der Basisformel (in der Regel 100%) erstattet, nicht nach Ihrer wirklichen Leistung (300%, 400% usw.).
Wartezeiten reichen je nach Posten von einigen Monaten bis zu einem Jahr. Eine Zusatzversicherung ohne Wartezeit ist daher ein Glücksfall, besonders wenn Sie kurzfristigen Bedarf haben. Vergessen Sie nicht, dies vor Vertragsabschluss zu prüfen. Ein Wechsel kurz vor einer teuren Behandlung kann kontraproduktiv werden, wenn eine lange Wartezeit greift.
Frequenzen der Erstattung: „alle zwei Jahre“ bedeutet nicht das, was Sie glauben
Eine Tabellenzeile kann lauten: „Optische Ausrüstung: einmal alle zwei Jahre“. Das bedeutet, dass Sie eine komplette Ausrüstung (Fassung + zwei Gläser) nur einmal innerhalb von 24 aufeinanderfolgenden Monaten erstattet bekommen. Wenn Sie Ihre Brille nach 18 Monaten zerbrechen, erhalten Sie bis zum Ablauf der 24 Monate keine Erstattung. Sie müssen zur Überbrückung voll bezahlen und dann weitere 6 Monate warten.
Die Frequenzen variieren je nach Posten: alle 2 Jahre für Erwachsenenoptik, jährlich für Kinderoptik, alle 4 Jahre für Hörgeräte usw. Diese Informationen stehen meist in kleiner Schrift. Ein Unfall oder eine unvorhersehbare medizinische Entwicklung kann Sie einer Erstattung berauben, wenn Sie diese Regel nicht kennen.
Die Kunst, eine schriftliche Analyse des Kostenvoranschlags zu verlangen, die Sie schützt
Warum eine Online-Schätzung für kostspielige Leistungen nicht ausreicht
Fast alle Zusatzversicherungen bieten einen Online-Simulator an. Sie laden Ihren Kostenvoranschlag hoch und erhalten in wenigen Minuten eine Schätzung Ihres Eigenanteils. Das ist nützlich für eine grobe Einschätzung, aber dieses Dokument hat keinen vertraglichen Wert. Der Versicherer kann nach der Behandlung immer noch sagen: „Die Bedingungen haben sich geändert“ oder „Wir haben einen Ausschluss entdeckt“.
Für größere Ausgaben (Operationen über 2.000 €, teurer Zahnersatz, Hörgerät) reicht eine Online-Schätzung nicht. Sie benötigen eine schriftliche Analyse des Kostenvoranschlags, also eine formelle Zusage Ihrer Zusatzversicherung. Dieses Dokument sollte ein Gültigkeitsdatum tragen, die Leistungs-Codes (CCAM-Referenzen) nennen und den genauen Betrag Ihres Eigenanteils in Euro angeben.
Wenn Ihre Zusatzversicherung nach der Behandlung weniger zahlt als schriftlich zugesagt, haben Sie ein entscheidendes Beweismittel zur Anfechtung. Dieses Dokument verpflichtet den Versicherer, im Gegensatz zu einer einfachen Schätzung. Im Streitfall muss er nachweisen, dass sich die Bedingungen geändert haben, nicht Sie.
Die Schritte, um eine verbindliche und formelle Analyse zu erhalten
Erster Schritt: Holen Sie den detaillierten Kostenvoranschlag vom Behandler. Dieser muss die Codes der Leistungen enthalten (CCAM-Referenzen für den Zahnarzt, Nomenklaturcodes für andere), die Einzelpreise und den Gesamtbetrag.
Zweiter Schritt: Gehen Sie in Ihren Online-Kundenbereich und suchen Sie die Funktion „Anfrage zur Analyse des Kostenvoranschlags“. Füllen Sie das Formular aus und laden Sie den Voranschlag hoch. Bietet Ihre Zusatzversicherung diesen Service nicht online an, kontaktieren Sie sie per Einschreiben mit folgendem genauen Wortlaut: „Ich bitte Sie, mir eine schriftliche, verbindliche Analyse des zu zahlenden Eigenanteils auf Basis des beigefügten Kostenvoranschlags Nr. [Nummer] für Leistungen am [Datum] zuzusenden.“
Dritter Schritt: Warten Sie auf die Antwort. Eine Frist von 15 Arbeitstagen ist angemessen. Die Antwort muss schriftlich, datiert und mit der Nummer des bearbeiteten Voranschlags, den Leistungs-Codes, dem Gültigkeitsdatum der Schätzung sowie dem exakten Betrag Ihres Eigenanteils versehen sein. Bestehen Sie auf dieser Präzision. Wenn die Zusatzversicherung vage antwortet („etwa 300 €“) statt präzise („298,50 €“), verlangen Sie ein klareres Dokument.
Intelligent zwei Leistungstabellen vergleichen: die Methode mit realen Anwendungsfällen
Erstellen Sie Ihre eigene Vergleichstabelle mit konkreten Szenarien
Sie haben drei Kostenvoranschläge von Zusatzversicherungen vor sich. Die direkten Tabellen zu vergleichen ist mühsam und irreführend: die eine nutzt Prozentsätze, die andere Pauschalen, die Leistungsstufen stehen an unterschiedlichen Positionen. Wie soll man da durchblicken?
Die Lösung besteht darin, Ihre eigene Vergleichstabelle zu erstellen, die nicht auf abstrakten Prozentsätzen beruht, sondern auf Ihren realen, bezifferten Bedürfnissen. Stellen Sie sich dafür diese Fragen: Was machen Sie beim Zahnarzt? Wie oft brauchen Sie Optik? Benötigen Sie Hörgeräte? Konsultieren Sie häufig Fachärzte?
Simulieren Sie dann für jede Zusatzversicherung typische Szenarien: 3 Hausarztkonsultationen, 1 Facharztkonsultation, 1 Zahnsteinentfernung, 1 Brillenerneuerung, 1 zahnärztlicher Eingriff (Zahnreinigung oder Krone je nach Bedarf). Berechnen Sie für jedes Szenario die insgesamt erstatteten Beträge, den Eigenanteil und fügen Sie die jährliche Prämie hinzu. Sie erhalten so die tatsächlichen Gesamtkosten. Das ist eine 30-minütige Arbeit, aber ungleich informativer als ein oberflächliches Lesen der Prozentsätze.
Die fünf häufigsten Fallen beim Vergleich von Zusatzversicherungen
Falle Nr. 1: Das OPTAM-Effekt ignorieren. Eine Zusatzversicherung, die 200% BRSS für „non-OPTAM“-Spezialisten bietet, kann am Ende weniger erstatten als eine andere mit 150% für „OPTAM“. Fragen Sie ausdrücklich, welche Erstattungen für beide Situationen gelten.
Falle Nr. 2: Die Garantieebenen verwechseln. Die Spalte „Premium“ bei Versicherung A ist nicht mit der Spalte „Level 3“ bei Versicherung B vergleichbar. Vergleichen Sie dieselbe Beitragsstufe oder berechnen Sie wenigstens die Gesamtkosten (Beitrag + Eigenanteile) für jede Option.
Falle Nr. 3: Den Treuebonus vernachlässigen. Eine Zusatzversicherung, die im 1. Jahr 100% und im 4. Jahr 180% bietet, bringt Ihnen langfristig mehr als eine andere mit konstanten 140%. Projektieren Sie Ihren Vergleich mindestens über 3 Jahre.
Falle Nr. 4: Pauschalen in Euro übersehen. Zwei Versicherungen geben „300% BRSS“ für Zahnersatz an, aber die eine begrenzt die Erstattung auf 400 € jährlich, die andere auf 1.200 €. Die zweite ist deutlich besser. Pauschalen in Euro relativieren oder entwerten die schönen Prozentsätze.
Falle Nr. 5: Wartezeiten ignorieren. Zwei ansonsten identische Versicherungen, aber die eine hat 6 Monate Wartezeit, die andere 12 Monate. Bei unmittelbarem Bedarf macht das den Unterschied.
Spezifische Fälle je nach Ihrem Gesundheitsprofil und Alter
Für junge Erwerbstätige: Optik und Naturheilverfahren priorisieren
Zwischen 25 und 40 Jahren variieren die Bedürfnisse je nach Beruf und Aktivitäten. Ein Bürojob fördert zunehmende Myopie und Augenbelastung. Körperliche Arbeit erhöht das Risiko für Zahntraumata oder Gelenkschmerzen. Eine preislich angemessene Zusatzversicherung für diese Altersgruppe sollte zunächst Optik und Osteopathie auf gutem Niveau abdecken.
Krankenhausaufenthalte sind zwar selten, sollten aber mit mindestens 100% BRSS für Aufenthaltskosten abgedeckt sein. Erneuerungen von Brillen alle zwei Jahre können 500 € bis 800 € kosten, wenn Gleitsichtgläser und Designfassung gewählt werden. Eine optische Pauschale von mindestens 200 € ist nötig, um diese Ausgabe schmerzfrei zu tragen.
Für Rentner: Dental- und Krankenhausleistungen maximieren
Nach dem 65. Lebensjahr steigen die zahnärztlichen Bedürfnisse stark an (häufigeres Scaling, Ersatz alter Kronen, Implantate) und Krankenhausaufenthalte werden zu einem realen Risiko. Eine für Rentner geeignete Zusatzversicherung sollte hohe Dentalhöchstsätze bieten (mindestens 1.000 € jährlich) und robuste Krankenhausleistungen mit angemessener Abdeckung des Einbettzimmers.
Optik bleibt nützlich, rückt aber in den Hintergrund. Hörgeräte werden wichtiger: Eine gute Zusatzversicherung bietet eine Mindest-Pauschale von 1.500 € mit Erneuerung alle 4 Jahre. Fragen Sie außerdem, ob die Beiträge mit steigendem Alter ansteigen: Manche erheben Zuschläge mit 70 oder 75 Jahren, andere nicht. Diese Frage kann den Unterschied zwischen stabilen Beiträgen und regelmäßigen jährlichen Erhöhungen ausmachen.
Die vergessenen Fragen, die Sie Ihrem Versicherer stellen sollten
Wer erstattet wirklich: die Sécurité Sociale oder Ihre Zusatzversicherung?
Viele Versicherte wissen nicht, dass die Erstattung immer in zwei Schritten erfolgt. Die Sécurité Sociale erstattet zuerst ihren Anteil (in der Regel 70% für Routineleistungen, 80% für Krankenhausaufenthalte, 60% für Medikamente). Danach ergänzt oder übersteigt die Zusatzversicherung diese Erstattung, je nach Vertrag.
Wenn die Sécu bereits 70% zahlt und Ihre Zusatzversicherung 100% BRSS bietet, sind Sie gedeckt. Bietet Ihre Zusatzversicherung jedoch 100% BRSS für eine Leistung, die von der Sécu nur zu 0% erstattet wird (häufig bei manchen Sektor-2-Leistungen), muss die Zusatzversicherung allein zahlen. Fragen Sie ausdrücklich: „Wie hoch ist die Erstattung der Sécurité Sociale für meine üblichen Leistungen?“. Diese einfache Frage zeigt, ob Ihre Zusatzversicherung die Lücken wirklich schließt oder große Restkosten übrig lässt.
Gibt es vertragliche Ausschlüsse, die ich kennen sollte?
Alle Zusatzversicherungen schließen automatisch Leistungen aus, die nichts mit Gesundheit zu tun haben (nicht-reparative Kosmetik etc.). Manche schließen aber auch gängige medizinische Leistungen aus. Beispielsweise schließen einige „Billig“-Verträge refraktive Chirurgie (Laser-Sehkorrektur), Zahnimplantate oder Hörgeräte außerhalb der Norm aus.
Fragen Sie vor der Unterschrift ausdrücklich: „Welche Leistungen sind in diesem Vertrag ausgeschlossen oder nur teilweise gedeckt?“. Wenn die Antwort vage ist, bestehen Sie auf einer schriftlichen Liste. Ein übersehener Ausschluss bei Vertragsunterzeichnung kann katastrophale Folgen haben, falls die betreffende Leistung nötig wird.
Wie funktionieren Beitragserhöhungen?
Kein Zusatzversicherungsbeitrag bleibt ewig stabil. Beiträge steigen in der Regel zwischen 3% und 8% pro Jahr, abhängig von der finanziellen Lage der Kasse und der Inflation. Über 5 Jahre kann ein anfänglicher Beitrag von 100 € auf 130 € bis 140 € anwachsen. Fragen Sie: „Wie war die Entwicklung der Beitragserhöhungen dieses Vertrags in den letzten drei Jahren?“.
Diese Frage verhindert böse Überraschungen. Eine Zusatzversicherung mit jährlichen Steigerungen von 2% ist stabiler als eine mit 7%. Wenn Sie wegen Beitragserhöhungen wechseln, müssen Sie eventuell Wartezeiten in Kauf nehmen. Wählen Sie besser von Anfang an eine Kasse mit stabiler Historie.
Digitale Werkzeuge richtig nutzen: Simulatoren, Apps und Vergleichsportale
Die echten Stärken und Grenzen der Online-Simulatoren
Die von den Zusatzversicherungen angebotenen Simulatoren sind für die Sécurité Sociale und die Basisleistungen meist zuverlässig. Ihre große Schwäche: sie simulieren oft nur eine Leistung auf einmal. Sie müssen die Berechnung für jede Konsultation, jeden Brillenkauf etc. wiederholen. Außerdem übersehen Simulatoren manchmal Wechselwirkungen zwischen Höchstsätzen: Haben Sie Ihren Höchstsatz durch einen Brillenkauf erreicht, wird das nicht unbedingt bei der Simulation einer Zahnleistung angezeigt.
Der Simulator Ameli (Website der Sécurité Sociale) ist einwandfrei, um den Sécu-Anteil zu berechnen. Geben Sie die Leistung und das Datum ein, erhalten Sie den erstatteten Betrag. Das ist eine verlässliche Quelle, aber unvollständig: Sie müssen die Zusatzversicherungsleistung danach manuell hinzufügen. Kein Simulator ersetzt eine schriftliche Analyse des Kostenvoranschlags durch Ihre Zusatzversicherung bei kostspieligen Leistungen.
Vergleichsportale von Drittanbietern: seriös oder kommerzielle Fallen?
Seiten wie Santors, Mutuelle.fr oder Alan ermöglichen den Vergleich mehrerer Zusatzversicherungen gleichzeitig. Der Dienst ist für Sie kostenlos und wird durch Provisionen der Versicherer finanziert. Das bedeutet, dass die Anbieter mit den besten Provisionen bevorzugt werden, nicht unbedingt die für Sie besten.
Solche Vergleichsportale sind nützlich für einen schnellen Überblick, sollten aber mit Vorsicht genutzt werden. Bevorzugen Sie Portale mit schlichtem Design und transparenter Angabe der Provisionen. Nach einer ersten Auswahl mit diesen Tools sollten Sie die detaillierten Leistungstabellen der ausgewählten Versicherer direkt prüfen. Manuelle Vergleichsarbeit bleibt für wichtige Entscheidungen unerlässlich.
Profil de l'auteur
Derniers articles
 Smartphones & Mobilfunk16 Oktober 2026Langsames mobiles Internet: So weisen Sie die Minderleistung nach
- Immobilien, Kauf, Verkauf & Vermietung7 Oktober 2026Heizperiode: Welche Temperaturen Vermieter schulden und wann Mieter kürzen dürfen
- Elektrizität, Gas & Energie25 September 2026Netzentgelte: Warum der Strompreis wieder leicht steigen dürfte
- Agentur, Webmarketing & SEO31 August 2026Suchmaschinenoptimierung : Ein Google-Fehler verfälscht die Sichtbarkeitsstatistiken in den KI-Ergebnissen

Table des Matières

